Skip to content
2025 ENTEGRE FAALİYET RAPORU

Faaliyet Ortamımız

Dünya genelindeki enerji sistemleri, birbiriyle bağlantılı beş operasyonel değişiklik doğrultusunda yeniden şekilleniyor: karbonsuzlaşma, elektrifikasyon, dijitalleşme, esneklik ve dayanıklılık. Enerji üretim şirketleri açısından stratejik soru artık enerji dönüşümünün devam edip etmeyeceği değil; giderek daha dalgalı ve sermaye yoğun hale gelen bir ortamda karşılanabilirliği, sistem yeterliliğini ve güvenilirliği korurken düşük karbonlu büyümenin nasıl sağlanacağı.

Bu stratejik yaklaşım değişikliği, enerji güvenliğinin ele alınış biçimindeki yapısal dönüşümü yansıtıyor. Geçtiğimiz on yılın büyük bölümünde enerji politikaları, en düşük maliyetli üretim, ekonomik sevk ve marj optimizasyonu yoluyla maliyet verimliliğine öncelik verdi. Ancak pandemi sonrası dönemde yaşanan aksaklıklar, COVID-19’un ardından tedarik zincirlerinde ortaya çıkan kırılmalar, Rusya-Ukrayna savaşı ve Orta Doğu genelinde artan bölgesel gerilimler bir arada öncelikleri yeniden tanımladı. Güvenilirlik, sistem esnekliği ve arz şoklarını absorbe etme ve sonrasında toparlanma kapasitesi, ikincil değerlendirme alanları olmaktan çıkarak temel stratejik hedeflere dönüştü. Yeni enerji denklemi artık yalnızca neyin en ucuz olduğunu değil; neyin mevcut, neyin dayanıklı olduğunu ve baskı altında sistemi neyin çalışır tutabileceğini soruyor. İhtiyaç duyulduğu anda erişilemeyen enerjinin yarattığı maliyet, daha düşük maliyetli enerji tedariğinden sağlanabilecek hiçbir verimlilik kazanımıyla telafi edilemez. Bu değişim, üç özelliği her enerji sisteminin temel ölçütü haline getirdi: güvenilirlik, yapısal esneklik ve kırılganlığı yaymak yerine yönetebilme kapasitesi. Bu durum da çeşitlendirilmiş üretim, esnek varlıklar ve gelişmiş enerji ticareti yetkinlikleri üzerine kurulu portföyleri giderek daha avantajlı hale getiriyor. Bu portföylerde değer, yalnızca maliyet verimliliğiyle değil, baskı altında dahi istikrarlı tedarik sağlayabilme kabiliyetiyle yaratılıyor.

Karbonsuzlaşma, dönüşümün temel itici gücü olmayı sürdürüyor. Teknoloji maliyetlerinin düşmesi ve politika desteğinin güçlenmesiyle rüzgar ve güneş enerjisi yatırımları hızla yaygınlaşırken küresel enerji karmasında düşük karbonlu elektriğin payı artıyor. Aynı zamanda dönüşüm, yenilenebilir enerji üretiminin ötesine geçerek karbon yönetimi çözümlerini, düşük emisyonlu yakıtları ve sistem genelinde daha ileri düzeyli karbonsuzlaşma yollarını da içeriyor. Bu kapsamda entegrasyon ve sistem verimliliği, kurulu kapasitenin gerçekleşen ekonomik çıktıya dönüştürülmesinde daha belirleyici bir rol oynuyor. Sistemler daha iddialı emisyon azaltım hedeflerine yöneldikçe odak tek başına yenilenebilir enerji ölçeğinden çıkıp sistem entegrasyonuna, artık emisyonların azaltımına ve uzun vadeli enerji dönüşümünün güvenilirliğine kayıyor.

Elektrifikasyon, elektrik sistemlerinin ulaşım, ısıtma, sanayi ve dijital altyapıdaki stratejik rolünü genişletiyor. Elektrik talebini yalnızca ekonomik büyüme ve sanayi faaliyetleri değil; elektrikli mobilite, soğutma ihtiyacı, ısı pompaları ve sanayide elektrifikasyon da artırıyor. Elektrik sistemleri bu dönüşümün merkezinde yer alıyor. Güvenilir ve düşük karbonlu üretim kapasitesini büyük ölçekte kurabilen ülkeler, rekabet gücü, sanayide dayanıklılık ve uzun vadeli enerji güvenliği açısından yapısal avantaj elde ediyor.

Dijitalleşme, hem operasyonlar hem de talep açısından enerji sistemlerinin temel kolaylaştırıcı unsurlarından biri haline geliyor. İleri veri analitiği, yapay zeka, uzaktan operasyon, kestirimci bakım ve gerçek zamanlı izleme; üretim portföylerini optimize etmek, tahmin doğruluğunu artırmak ve karmaşık piyasa dinamiklerini yönetmek için vazgeçilmez hale geliyor. Buna paralel olarak bulut altyapısının, veri merkezlerinin ve yapay zeka odaklı bilgi işlem kapasitesinin hızla büyümesi, elektrik talebinde yapısal olarak artan yeni bir katman oluşturuyor. Bu gelişme, güvenilir, sürekli erişilebilir ve dijital olarak yönetilen elektrik arzının stratejik değerini daha da artırıyor (IEA, Energy and AI 2025).

Enerji dönüşümünü giderek daha fazla tanımlayan bir diğer unsur da esneklik. Değişken yenilenebilir enerji üretiminin payındaki artış, sistemin dengeleme ihtiyacını büyütürken depolama, hibrit sistemler, talep tarafı katılımı, şebeke dayanıklılığı ve gerçek zamanlı sistem yönetiminin önemini de artırıyor. Batarya enerji depolama sistemleri ve hibrit yapılandırmalar gibi teknolojiler, isteğe bağlı iyileştirmeler olmaktan çıkarak geleceğin elektrik sistemlerinin temel bileşenlerine dönüşüyor. Bu teknolojiler, yenilenebilir üretimin sevk edilebilirliğini artırıyor, sistem kararlılığına katkı sağlıyor ve dengeleme ile yan hizmetler piyasalarına katılım yoluyla ilave değer akışları sağlıyor. (IEA, World Energy Outlook 2025).

Dayanıklılığı diğer dört unsurdan ayrı değerlendirmek de giderek zorlaşıyor. Değişen hava koşulları üretim planlamasını, soğutma ihtiyaçlarını ve altyapı takvimlerini etkiliyor; tedarik zincirindeki darboğazlar türbin ve transformatörlerin teslim sürelerini uzatıyor; biyoçeşitlilik ve ekosistem hassasiyetleri ise yeni kapasitenin nerede ve nasıl kurulabileceğini yeniden şekillendiriyor. Bunlar artık gerçekleşme olasılığı düşük uç riskler değil; projelerin finanse edilebilirliğini, varlıkların kullanım ömrünü ve sistem sürekliliğini doğrudan etkileyen operasyonel kısıtlar haline geldi.

Aynı zamanda düzenleyici ve finansal çerçeveler de bu yapısal değişimlere yanıt olarak hızla dönüşüyor. AB Taksonomisi, AB Sınırda Karbon Düzenleme Mekanizması (SKDM), Emisyon Ticaret Sistemi (ETS), karbon fiyatlandırma mekanizmaları ile daha geniş kapsamlı sürdürülebilir finansman ve açıklama standartları; sektör genelinde sermaye tahsisini, sermaye maliyetini ve rekabet gücünü yeniden şekillendiriyor. Bunun sonucunda iklim hedefleriyle uyum ve dönüşüm sürecinin güvenilirliği finansal performansın ayrılmaz bir parçası haline gelirken karbonsuzlaşma patikaları, sermayeye erişim ve uzun vadeli değerleme arasındaki bağ güçleniyor. Bu teknik ve finansal değişimlerin yanı sıra iş gücünün dönüşümü, bölgesel ekonomik dayanıklılık ve kapsayıcı katılım gibi geçişin sosyal boyutları da proje sürekliliği ve toplumsal kabul açısından kritik kolaylaştırıcı unsurlar olarak giderek daha fazla önem kazanıyor. Bu durum, geçiş stratejilerinin yalnızca teknik açıdan uygulanabilir değil, operasyonel ve sosyal açıdan da kalıcı olması gerektiğini ortaya koyuyor.
>%3,5

2030’a kadar küresel elektrik talebinde yıllık bileşik büyüme oranı

IEA, Electricity 2026

~%3,7

2010’dan bu yana Türkiye elektrik talebinde yıllık bileşik büyüme oranı

TEİAŞ

~2 kat

2030’a kadar veri merkezlerinin elektrik talebindeki artış

IEA, Energy and AI 2025

3-6 kat

2040’a kadar mineral talebindeki büyüme (NZE Senaryosu)

IEA, Critical Minerals 2025

Bu ortamda enerji şirketleri yalnızca yenilenebilir enerji kapasitesi eklemeleriyle değil, enerji dönüşümünün tüm karmaşıklığını yönetebilme kabiliyetleriyle de değer yaratıyor. Bu karmaşıklık; sevk edilebilir kapasiteyi, depolamayı, şebeke esnekliğini, dijital operasyonları, karbon verisi yönetimi hazırlığını, fiziksel iklim dayanıklılığını ve uzun vadeli finansmana erişimi kapsıyor. Bu çerçeve, Avrupa’nın en büyük ve en hızlı büyüyen elektrik piyasalarından biri olan Türkiye açısından özellikle önem taşıyor. Türkiye’de büyümeyi güvenilirlik, esneklik ve sistem entegrasyonuyla bir araya getirebilme kabiliyeti, uzun vadeli rekabet gücünü belirliyor. (IRENA, Renewable Capacity Statistics 2026; TEİAŞ, Elektrik İstatistikleri). Bu çerçevede Enerjisa Üretim’in stratejik konumlanması; yenilenebilir kapasite artışını esnek üretim varlıkları, gelişmiş enerji ticareti yetkinlikleri, dijital varlık yönetimi ve karbon yoğun varlıklar için disiplinli bir dönüşüm patikasıyla bir araya getiren entegre portföy yaklaşımına dayanıyor. Bu yaklaşım, şirketi farklı piyasa koşullarında dayanıklı ve sürdürülebilir performans sunacak şekilde konumlandırıyor.

ENERJİ SİSTEMLERİNİN DÖNÜŞÜMÜ

Megatrend 1: Yeni Enerji Denklemi: Daha Fazla Talep, Daha Fazla Veri, Daha Fazla Esneklik

Image

Elektrifikasyon, elektrik sistemlerinin stratejik rolünü genişletirken esneklik de sistemlerin belirleyici gerekliliklerinden biri haline geliyor. Bu doğrultuda elektrik; ekonomik rekabet gücü, enerji arz güvenliği ve karbonsuzlaşmanın merkezine yerleşiyor. Uluslararası Enerji Ajansı (IEA), içinde bulunduğumuz dönemi “Elektrik Çağı” olarak tanımlıyor. Elektrik, küresel nihai enerji tüketiminin halihazırda %21’ini oluşturuyor. Elektrikli ulaşım, ısı pompaları, soğutma ihtiyacı, sanayide elektrifikasyon ve veri merkezlerinin etkisiyle elektrik talebi tüm senaryolarda toplam enerji tüketiminden daha hızlı artıyor (IEA, World Energy Outlook 2025). Ember Global Electricity Review 2026’ya göre, yenilenebilir enerji kaynakları 2024 yılında küresel elektrik talebindeki artışın yaklaşık dörtte üçünü karşılarken bu artışın %40’ı yalnızca güneş enerjisinden sağlandı. Yenilenebilir enerji kaynaklarının sistemdeki payı arttıkça depolama, hibrit sistemler, şebeke dayanıklılığı ve gerçek zamanlı dengeleme de sistem istikrarı açısından merkezi önem kazanıyor.

Dijitalleşme aynı zamanda enerji sektörünü hem arz hem de talep tarafında yeniden şekillendiriyor. Arz tarafında yapay zeka, ileri analitik, gerçek zamanlı izleme ve kestirimci bakım; emre amadeliği artırmak, plansız duruşları azaltmak ve portföy kararlarını optimize etmek için temel araçlara dönüşüyor. Talep tarafında ise yapay zeka destekli veri merkezleri, kayda değer büyüklükte ve yapısal olarak büyüyen yeni bir yük kategorisi olarak öne çıkıyor. IEA Energy and AI 2025 raporuna göre, dünya genelinde veri merkezlerinin elektrik talebinin 2024 yılındaki yaklaşık 415 TWh seviyesinden 2030’da yaklaşık 945 TWh’ye ulaşarak iki katından fazla bir seviyeye çıkması bekleniyor. Bu yakınsama; güvenilir, sürekli erişilebilir ve dijital olarak yönetilen elektrik arzının stratejik önemini güçlendirirken siber güvenlik ve operasyonel teknoloji dayanıklılığına yönelik beklentileri de artırıyor.

Enerjisa Üretim açısından bu yakınsama, entegre iş modelinin gücünü teyit ediyor. Bu model; çeşitlendirilmiş enerji üretim portföyünü, Senkron ROC üzerinden yürütülen merkezi dijital operasyonları, yurt içi ve uluslararası piyasalarda 7/24 enerji ticareti kabiliyetini ve depolama destekli esnekliği bir araya getiriyor. Böylece kurulu kapasiteyi güvenilir ve piyasa koşullarına duyarlı üretime dönüştürüyor.

Olası Etkiler
RİSKLER
  • Değişken yenilenebilir enerji kaynaklarının sistemdeki payının artmasıyla birlikte dengeleme ihtiyacının yükselmesi, buna ek olarak, veri merkezi talebinin belirli bölgelerde yoğunlaşmasının yerel elektrik şebekeleri üzerinde ilave baskı oluşturması ve karşı taraf riskine maruziyeti artırması
  • Kritik mineral, batarya ve dijital ekipman tedarik zincirlerindeki yoğunlaşmanın maliyet, bulunabilirlik, teslim süresi ve jeopolitik riskler yaratması
  • Enerji üretim santralleri ve portföylerinin daha bağlantılı hale geldikçe siber güvenlik ve operasyonel teknoloji risklerinin artması
  • Veriye bağımlılığın artmasıyla veri kalitesindeki eksikliklerin operasyonel ve ticari kararlar üzerindeki etkisinin büyümesi
FIRSATLAR
  • Süregelen talep artışının mevcut esnek üretim varlıklarının değer yaratma süresini uzatması, aynı sahada konumlandırılan depolama sistemleri, hibrit sistemler ve gelişmiş yan hizmet kabiliyetleri sayesinde üretimdeki kesintililik ve üretim kısıntısı risklerinin ilave değere dönüştürülmesi ve yenilenebilir üretimin sistem ihtiyaçlarına yanıt verme kabiliyetinin artırılması
  • Dijital optimizasyonun portföy genelinde emre amadelik ve verimlilik artışı sağlaması, operasyonel veri ile platform kabiliyetlerinin şirkete ait varlıkların ötesine geçerek farklı coğrafyalardaki üçüncü taraf işletmecilere de hizmet veren bağımsız iş kollarına dönüşmesi
  • Elektrikli araç şarjı da dahil olmak üzere talep tarafı katılımı, toplayıcılık ve müşteriye yönelik elektrifikasyon çözümlerinin dengeleme güç piyasası ve yan hizmetlere doğrudan katılımı mümkün kılan Elektrik Piyasasında Toplayıcılık Faaliyeti Yönetmeliği ile desteklenerek ayrı ticari ürünler ve tamamlayıcı gelir kalemleri olarak öne çıkması
YANITIMIZ
  • Doğal gaz, hidroelektrik, linyit, rüzgar ve güneş enerjisi üretim santrallerinden oluşan çeşitlendirilmiş ve birbirini tamamlayan üretim portföyünün; şirkete özgü analitik araçlar ve otomatik ticaret algoritmalarıyla desteklenen, gün öncesi, gün içi ve dengeleme piyasalarını kapsayan 7/24 entegre enerji ticareti ile üretim ve piyasa optimizasyonuyla bir araya getirilmesi
  • Pilot uygulama aşamasından ölçeklenebilir bir proje portföyüne geçen enerji depolama yatırımları, Bandırma Enerji Üssü’nde işletmede olan 2 MW / 4 MWh batarya enerji depolama sisteminin yanı sıra, mevzuat, piyasa tasarımı ve proje ekonomisiyle uyumlu disiplinli yatırım zamanlamasıyla geliştirilen depolama bağlantılı 500 MW rüzgar / 500 MWh batarya ön lisans portföyü
  • Senkron Digital’in ayrı bir dijital iş kolu ve büyüme platformu olarak yapay zeka destekli kestirimci bakım, gerçek zamanlı izleme, OT siber güvenliği ve yenilenebilir enerji varlık yönetimi çözümleri sunması; özkaynak ve üçüncü taraf varlıklarında enerji üretim santrallerinin emre amadeliğini artırması ve plansız duruşları azaltması; dört kıtada, 15’ten fazla ülkede 9 GW’ın üzerinde kurulu gücün yönetimini ve güvenliğini sağlaması
  • Charging Hub modeliyle yenilenebilir enerjiyle desteklenen elektrikli araç şarj hizmetlerine yönelik faaliyetlerin genişletilmesi ve Türkiye’nin hızla gelişen ulaşım elektrifikasyonu pazarında erken konumlanma avantajı elde edilmesi
İlgili Stratejik Öncelikler
Image

Enerji DönüşümünüSorumlu Bir Şekilde Yönlendiriyoruz

Image

Enerji Dönüşümünü Sorumlu Bir Şekilde Yönlendiriyoruz

Image

Sistem Güvenilirliğini Sağlıyoruz

Image

İşimizi Veriyle Yönetiyoruz

İlgili Öncelikli Konular
Image

İklim Değişikliği ve Karbonsuzlaşma

Image

Yeni Teknolojiler ve Yenilikçi Çözümler

Image

Enerji Arz Güvenliği

Image

Ekonomik Performans

Megatrend 2: Yenilenebilir Enerjinin Ötesinde: Karbon Disiplini Çağı

Image

Karbonsuzlaşma daha disiplinli bir döneme giriyor. Bir sonraki zorluk, olgunlaşmış yenilenebilir enerji teknolojilerinin ötesine geçerek daha dar kapsamlı ancak daha karmaşık bir soruya odaklanıyor: baz yük kapasitesini ve sistem güvenilirliğini korurken kalan emisyonlar nasıl azaltılabilir? Karbon Yakalama, Kullanma ve Depolama (CCUS), düşük emisyonlu yakıtlar ve ihtiyaç anında devreye alınabilen diğer düşük karbonlu seçenekler, elektrik sistemlerine yönelik uzun vadeli yol haritalarında yer alıyor. Ancak bu teknolojilerin ticari olgunluğu, altyapı gereksinimleri ve maliyet eğrileri arasında önemli farklılıklar bulunuyor (IEA, World Energy Outlook 2025). Termik santraller açısından bu teknolojiler; emisyon yoğunluğunun azaltılması, operasyonel verimliliğin artırılması, hibritleşme ve portföy dönüşümüyle birlikte teknik ve ekonomik değerlendirmeler doğrultusunda seçici biçimde ele alınması gereken seçenekler olarak öne çıkıyor.

Aynı zamanda enerji düzenlemeleri, çevresel uyumun ötesine geçerek finansal ve sermaye tahsisi disiplinini de şekillendiriyor. Karbon fiyatlandırması, SKDM, IFRS S2, TSRS, AB Taksonomisi ve geçiş finansmanına yönelik beklentiler; enerji üreticilerinin iklim risklerini açıklama, sermayeyi tahsis etme ve dönüşüm sürecindeki ilerlemeyi somut olarak ortaya koyma biçimini değiştiriyor. Enerji üreticileri açısından karbon artık yalnızca bir politika değişkeni olmaktan çıktı; üretim ekonomisini, sanayi müşterileriyle yapılan sözleşmeleri, finansman koşullarını ve yatırımcılar açısından karşılaştırılabilirliği giderek daha fazla etkileyen bir unsur haline geliyor. Türkiye’de ulusal emisyon ticaret sisteminin hayata geçirilmesine yönelik çalışmaların ilerlemesi de karbon fiyatlandırmasına hazırlığın, güvence süreçlerine hazır veri altyapısının ve güvenilir geçiş yol haritalarının önemini artırıyor.

Enerjisa Üretim açısından bu eğilim; İklim Geçiş Planı, AB Taksonomisi Beyanı, SKDM ile uyumlu tedarik kabiliyetleri ve karbon fiyatlandırmasına hazırlığın stratejik unsurlar olarak konumlandırıldığı proaktif bir yaklaşım anlamına geliyor. Bu yaklaşım operasyonel dayanıklılığı güçlendirirken uzun vadeli değer yaratımına da katkı sağlıyor.

Olası Etkiler
RİSKLER
  • Karbon Yakalama, Kullanma ve Depolama (CCUS) ve hidrojen dahil olmak üzere yüksek sermaye gerektiren, uzun geliştirme sürelerine sahip emisyon azaltım teknolojilerinin henüz ticari gelişimin erken aşamalarında olması ve kanıtlanmış maliyet eğrilerinin sınırlı kalması; erken harekete geçen şirketleri maliyet aşımları ve olası politika değişiklikleri riskine maruz bırakması
  • Sistemler tam karbonsuzlaşmaya yaklaştıkça marjinal emisyon azaltım maliyetlerinin hızla yükselmesi, maliyet yapıları ve yatırım önceliklendirmesi üzerinde baskı oluşturması
  • Emisyon tahsisatı maliyetlerinin termik üretim maliyetlerine yansıyarak zaman içinde üretim sıralamasını ve üretim ekonomisini yeniden şekillendirmesi
FIRSATLAR
  • SKDM’den etkilenen sanayi müşterilerinin doğrulanmış düşük karbonlu, hibrit ve depolama destekli elektriğe yönelik talebinin artması; uyumu, karbon maliyetlerinin yönetimini ve yüksek değerli ihracat pazarlarına erişimi destekleyen uzun vadeli Elektrik Alım Anlaşmaları’nın (PPA) önünü açması
  • Karbon veri yönetimi, ulusal Emisyon Ticaret Sistemi’ne (ETS) hazırlık ve SKDM doğrulama hizmetlerinin Enerjisa Üretim ekosistemi içinde geliştirilen, sera gazı muhasebesi, ETS uyumu ve SKDM doğrulamasına yönelik özel bir platform olan QuickCarbon da dahil olmak üzere, şirket bünyesinde ölçüm, raporlama ve güvence süreçlerine hazır platformlara sahip işletmeciler için gelir yaratma potansiyeli sunması
  • AB Taksonomisi, IFRS S2, Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS) ve Karbon Saydamlık Projesi (CDP) çerçevelerinin erken benimsenmesi ile net sıfır yol haritalarının açık ve modellemeye dayalı biçimde ortaya konulmasının yatırımcılar açısından karşılaştırılabilirliği, açıklamaların güvenilirliğini ve geçiş finansmanına erişimi güçlendirmesi
YANITIMIZ
  • IPCC AR6 C2 ve IEA Net Zero referanslarıyla uyumlu İklim Geçiş Planı; senaryo modellemesi uygulanarak emisyon yoğunluğunun azaltılması, teknoloji esnekliğinin korunması ve sermaye tahsisinin birbiriyle ilişkilendirilmesi
  • İklimle ilgili değerlendirmelerin yatırım değerlendirme süreçlerine, portföy planlamasına ve risk yönetimine entegre edilmesi; teknoloji seçimlerinin sistem güvenilirliği, Türkiye’nin piyasa dinamikleri ve artık emisyonların azaltılmasına ilişkin maliyetler dikkate alınarak değerlendirilmesi
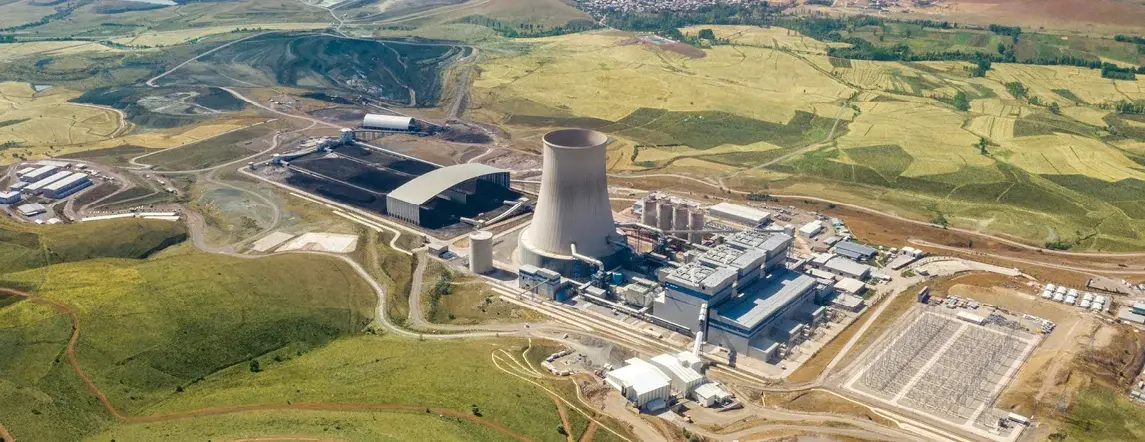
  • Tufanbeyli Enerji Üssü’nde baca gazı arıtımı ve karbon yakalamaya yönelik entegre pilot uygulamanın teknik ve ekonomik açıdan değerlendirilmesi, CO₂ yakalamanın diğer kirleticilerle birlikte ele alınması ve yakalanan bileşenlerin döngüsel ekonomi girdilerine dönüştürülme potansiyelinin incelenmesi; emisyon azaltımının karbon fiyatlandırması ve SKDM dönemi piyasa koşullarıyla ilişkilendirilmesi
  • Türkiye’de gelişmekte olan karbon fiyatlandırma çerçevesine yönelik erken konumlanma, Avrupalı sanayi müşterileri için SKDM ile uyumlu yenilenebilir elektrik tedarik kabiliyetlerinin geliştirilmesi ve uluslararası yatırımcılar ile kredi sağlayıcıların beklentileriyle uyum sağlanması
İlgili Stratejik Öncelikler
Image

Piyasalar Genelinde Değeri Optimize Ediyoruz

Image

Enerji Dönüşümünü Sorumlu Bir Şekilde Yönlendiriyoruz

Image

Sermayemizi Disiplinli Bir Yaklaşımla Tahsis Ediyoruz

İlgili Öncelikli Konular
Image

Kurumsal Yönetişim ve İş Etiği

Image

Yeni Teknolojiler ve Yenilikçi Çözümler

Image

İklim Değişikliği ve Karbonsuzlaşma

Image

Ekonomik Performans

Megatrend 3: Taahhütten Kanıta: Uygulama Döneminde İklim Finansmanı

Image

İklim ve geçiş finansmanı, sürdürülebilir finansmanın niş bir alanı olmaktan çıkarak enerji sektöründe sermaye tahsisinin temel unsurlarından biri haline geliyor. Küresel enerji yatırımları 2025 yılında yaklaşık 3,3 trilyon ABD dolarına ulaşırken, temiz enerji yatırımları fosil yakıtlara yapılan yatırımların yaklaşık iki katına çıktı (IEA World Energy Investment 2025). Aynı zamanda sermaye daha seçici hale geliyor. Yatırımcılar, kredi sağlayıcılar ve kalkınma finansmanı kuruluşları; genel karbonsuzlaşma taahhütleri ile sözleşmeye dayalı nakit akışları, taksonomi uyumu, güvenilir açıklamalar ve ölçülebilir uygulamalarla desteklenen finanse edilebilir geçiş planları arasında giderek daha belirgin bir ayrım yapıyor.

Bu seçicilik, giderek ayrışan ÇSY ve düzenleyici ortamla daha da belirginleşiyor. Amerika Birleşik Devletleri’nde federal iklim politikası, 2025 yılının başından itibaren Paris Anlaşması’ndan çekilme ve temel iklim düzenlemelerinin geri alınması dahil olmak üzere önemli değişiklikler geçirdi. Avrupa’da ise AB Omnibus I Direktifi Mart 2026’da yürürlüğe girerek CSRD ve CS3D’nin kapsamını yaklaşık %80 oranında daralttı. Buna karşılık Türkiye, ulusal ETS ve Yeşil Taksonomi için yasal zemini oluşturan İklim Kanunu’nun yürürlüğe girmesi, TSRS kapsamında zorunlu sürdürülebilirlik raporlamasının başlaması ve 2026 yılında COP31’e ev sahipliği yapmaya hazırlanmasıyla iklim düzenlemeleri altyapısını aktif biçimde oluşturuyor. Sonuç olarak sürdürülebilirlik önemini yitirmiyor; sermaye piyasaları tarafından yeniden fiyatlanıyor. Sermaye, iş modelinin güçlü olduğu alanlara akmaya devam ederken, yatırım kararları yalnızca ÇSY söylemlerinden ziyade rekabet gücü, güvenilirlik ve finanse edilebilirlik temelinde şekilleniyor.

Bu dönüşüm, güçlü yenilenebilir enerji potansiyeli ve artan elektrik talebinin; sermaye maliyeti, kur oynaklığı ve uzun vadeli finansmana erişim gibi yapısal kısıtlarla dengelendiği gelişmekte olan piyasalar açısından özellikle önem taşıyor. Bu ortamda, sermayeye rekabetçi ve çeşitlendirilmiş erişim önemli bir rekabet avantajı haline geliyor. Enerjisa Üretim açısından sözleşmeye dayalı ve ABD doları endeksli gelir yapısı, kalkınma finansmanı kuruluşlarıyla kurulan iş birlikleri ve güçlü Yeşil Finansman Çerçevesi; rekabetçi koşullarda çeşitlendirilmiş finansman kaynaklarına erişim sağlayarak ölçeklenebilir ve disiplinli büyümeyi destekliyor.

Olası Etkiler
RİSKLER
  • Özellikle kur riski ve uzun vadeli finansmana sınırlı erişimin yapısal zorluk olmaya devam ettiği gelişmekte olan piyasalarda, artan sermaye maliyeti ve kur oynaklığının uzun vadeli yenilenebilir enerji, depolama ve esneklik yatırımlarını sınırlandırması
  • Artan açıklama beklentileri, gelişen taksonomi kriterleri, giderek sıkılaşan güvence gereklilikleri ve ÇSY’nin siyasallaşmasının kalıcı sermayeye erişim ve yatırımcı nezdindeki güvenilirlik için gereken eşiği yükseltirken, farklılaşan düzenleyici ortamlarda planlama ve iletişim süreçlerini daha karmaşık hale getirmesi
  • Batarya enerji depolama çözümlerinin teknolojik ve operasyonel olgunluğunun sınırlı olması nedeniyle projelerin finanse edilebilirliğinin ve proje finansmanına erişimin kısıtlanması, kredi sağlayıcıların uzun vadeli finansman sağlamadan önce kanıtlanmış performans geçmişi talep etmesi
FIRSATLAR
  • Sürdürülebilir finansman çerçeveleri, kalkınma finansmanı kuruluşları ile iş birlikleri ve doğrulanmış iklim geçiş planlarıyla desteklenen; sözleşmeye dayalı, ABD doları endeksli ve geçiş hedefleriyle uyumlu nakit akışlarına sahip işletmelerin, yeşil ve geçiş finansmanına yönelik tahsis edilmiş sermaye havuzlarına erişimde daha avantajlı konumlanması ve daha rekabetçi finansman koşullarından yararlanması
  • Getiriyi, dayanıklılığı ve rekabet gücünü artıran iş modeli odaklı sürdürülebilirlik stratejilerinin, söylem odaklı ÇSY konumlandırmasına kıyasla siyasi döngüler karşısında daha kalıcı olması; yenilenebilir enerji büyümesi, enerji depolama ve esnekliğin iş performansını destekleyen temel unsurlar olarak değer kazanması
  • Finanse edilebilir, ölçeklenebilir ve finansal açıdan disiplinli geçiş projelerine sahip işletmelerin; yatırımcılar ve kredi sağlayıcıların iddialı hedeflerin belirlenmesinden çok ölçülebilir uygulama, şeffaflık ve somut sonuçlara giderek daha fazla önem verdiği bir ortamda, sermaye piyasalarında söylem odaklı ÇSY yaklaşımı benimseyen benzer şirketlerden ayrışması
YANITIMIZ
  • Yenilenebilir enerji büyümesini, esnek üretimi, sözleşmeye dayalı nakit akışlarını ve tanımlanmış bir geçiş yol haritasını bir araya getiren finanse edilebilir geçiş platformu; YEKA, YEKDEM ve EÜAŞ Elektrik Alım Anlaşmaları (PPA) ile desteklenen, 2027 yıl sonu itibarıyla FAVÖK’ün %50’sinden fazlasının güvence altına alınacağı ve benzer bir oranın ABD dolarına endeksli olacağının öngörülmesi
  • 2025 yıl sonu itibarıyla 3,2x seviyesindeki Net Borç / FAVÖK oranıyla disiplinli kaldıraç profili; yeni devreye alınan varlıkların üretim ve gelir katkılarının kademeli olarak artmasıyla bu oranın 3,0x seviyesinin altına gerilemesinin öngörülmesi
  • Yeşil Finansman Çerçevesi ve AB Taksonomisi ile uyum; sürdürülebilirlik bağlantılı finansman araçları ve uluslararası kalkınma finansmanı kuruluşları ile kurulan iş birlikleri sayesinde yeşil ve geçiş finansmanına yönelik tahsis edilmiş sermaye havuzlarına erişim sağlanması
  • Fon kullanımında disiplin, uygun faaliyetlerin belirlenmesi, etki raporlaması ve güvence süreçlerine hazırlığa güçlü odaklanılması; kredi sağlayıcıların güveninin, yatırımcı nezdindeki güvenilirliğin ve giderek artan açıklama gereklilikleriyle uyumun güçlendirilmesi
  • Sürdürülebilirlik ve geçiş gündeminin sağlam iş temellerine dayanması; yenilenebilir enerji büyümesi, enerji depolama, esneklik ve dijital optimizasyonun, yalnızca ÇSY söyleminin ötesinde, Türkiye’nin yapısal talep artışıyla desteklenen ölçeklenebilir ve finanse edilebilir yatırım alanları olarak öne çıkması
İlgili Stratejik Öncelikler
Image

Sermayemizi Disiplinli Bir Yaklaşımla Tahsis Ediyoruz

Image

Piyasalar Genelinde Değeri Optimize Ediyoruz

Image

Enerji Dönüşümünü Sorumlu Bir Şekilde Yönlendiriyoruz

İlgili Öncelikli Konular
Image

Kurumsal Yönetişim ve İş Etiği

Image

İklim Değişikliği ve Karbonsuzlaşma

Image

Ekonomik Performans

Image

Risk ve Kriz Yönetimi

Megatrend 4: Yeni Operasyonel Gerçeklik: Enerji Güvenliği, İklim ve Doğa

Image

Dayanıklılık artık ayrı bir risk başlığı değil; temel bir operasyonel koşul haline geldi. Jeopolitik gerilimler, ticaret kısıtlamaları ve bölgesel çatışmalar, enerji güvenliğini karbonsuzlaşma ve karşılanabilir enerji maliyetleriyle birlikte yapısal bir önceliğe dönüştürüyor. Bu durum yalnızca yakıt piyasalarını etkilemekle kalmıyor; temiz enerji tedarik zincirleri de rafinaj kapasitesinin sınırlı sayıda ülkede yoğunlaşması, ihracat kontrolleri, kritik mineral fiyatlarındaki dalgalanmalar ile türbin, transformatör, invertör ve batarya bileşenlerinin tedarik sürelerinin uzaması gibi risklerle karşı karşıya bulunuyor. IEA’nın Global Critical Minerals Outlook 2025 raporuna göre, enerji dönüşümü açısından kritik minerallere yönelik talep 2040 yılına kadar güçlü bir şekilde artmayı sürdürecek; buna karşın rafinaj kapasitesi sınırlı sayıda ülkede yoğunlaşmaya devam edecek.

Bununla birlikte, fiziksel iklim baskıları ve doğa kaybı da doğrudan operasyonel kısıtlar haline geliyor. Aşırı hava olayları, kuraklık, sel, orman yangını riski ve hidrolojik değişkenlik; enerji piyasalarında üretim güvenilirliğini, soğutma gereksinimlerini ve altyapı yatırımlarının zamanlamasını etkiliyor. WRI Aqueduct, Türkiye’yi “yüksek su stresi” (3,39 puan) kategorisinde değerlendirirken, bunun hidroelektrik üretim potansiyeli, termik santrallerde soğutma suyu temini ve varlıkların uzun vadeli dayanıklılığı üzerinde doğrudan etkileri olduğuna işaret ediyor. WEF’in Global Risks Report 2026 raporunda ise aşırı hava olayları 2036 yılına yönelik en önemli uzun vadeli küresel risk olarak gösterilirken, biyoçeşitlilik kaybı ve ekosistemlerin çöküşü ikinci sırada yer alıyor. Bu çerçevede uyum, su yönetimi ve biyoçeşitlilik yönetişimi; ikincil çevresel programlar olmaktan çıkarak projelerin finanse edilebilirliği, varlık performansı ve sistem sürekliliğiyle doğrudan bağlantılı temel operasyonel disiplinlere dönüşüyor.

Enerjisa Üretim açısından ise yerli ve yenilenebilir kaynaklardan oluşan çeşitlendirilmiş portföy; uzun vadeli OEM iş birlikleri, şirket içi mühendislik yetkinlikleri ve yapılandırılmış biyoçeşitlilik yönetişimiyle desteklenerek, tedarik zinciri kesintileri ile iklim ve ekosistem kaynaklı aksaklıkları yönetebilecek güçlü bir operasyonel platform oluşturuyor.

Olası Etkiler
RİSKLER
  • Yakıt, ekipman ve kritik minerallere yönelik tedarik zincirlerinin parçalanması, ithal yakıt fiyatlarındaki oynaklığın termik santrallerin üretim ekonomisini etkilemesi, türbin, transformatör, invertör ve batarya bileşenlerinin tedarik sürelerinin uzamasının proje teslimlerini aksatması, Tier 1 OEM’lere yoğunlaşan bağımlılığın kapasite kısıtları ve fiyat baskısına maruziyeti artırması
  • Kuraklık, hidrolojik değişkenlik, aşırı hava olayları ve orman yangını riskinin hidroelektrik üretim potansiyelini, termik santrallerin soğutma gereksinimlerini, inşaat takvimlerini ve portföy genelinde altyapının dayanıklılığını etkilemesi
  • Biyoçeşitlilik hassasiyeti, korunan alanlar ve ekosistem bozulmasının; izin süreçlerinin karmaşıklığını, finansman sağlayıcıların beklentilerini ve yeni proje geliştirme süreçlerinde itibar ve uygulama risklerini yükseltmesi
FIRSATLAR
  • Enerji güvenliği öncelik kazandıkça, yerli ve ağırlıklı olarak yenilenebilir kaynaklara dayalı portföylerin stratejik öneminin artması; uzun vadeli OEM iş birlikleri, çoklu tedarikçi yaklaşımı ile şirket içi mühendislik, inşaat ve tedarik yetkinliklerini bir araya getiren çok teknolojili oyuncuların tedarik zinciri kaynaklı dalgalanmaları daha etkin yönetebilmesi
  • İklim koşullarına dayanıklı portföy planlaması, uyum yatırımları ve kestirimci izleme uygulamalarının üretim güvenilirliğini artırması, operasyonel duruş sürelerini azaltması ve varlıkların uzun vadeli değerini koruması
  • Biyoçeşitlilik taraması, azaltım hiyerarşisi ve habitatı iyileştiren tasarım yaklaşımının proje geliştirme sürecinin erken aşamalarında entegre edilmesinin projelerin finanse edilebilirliğini güçlendirmesi, finansman sağlayıcıların güvenini artırması ve uzun vadeli faaliyet sürekliliğini desteklemesi
YANITIMIZ
  • Yakıt fiyatları, hava koşulları, piyasa koşulları ve politika değişikliklerinden kaynaklanan dalgalanmalara karşı yapısal koruma sağlayan çeşitlendirilmiş üretim portföyü, kurulu gücün yaklaşık %63’ünün yerli ve yenilenebilir kaynaklara dayanması, kuraklık nedeniyle hidroelektrik üretimindeki düşüşlerin termik ve rüzgar enerjisi üretim santrallerinin yükselen piyasa fiyatlarından faydalanmasıyla kısmen dengelendiği doğal portföy dengesiyle toplam gelir dalgalanmalarının azaltılması
  • Tier 1 OEM’lerle kurulan uzun vadeli stratejik iş birlikleri, çoklu tedarikçi yaklaşımı ile şirket içi proje geliştirme, mühendislik ve inşaat yetkinlikleriyle desteklenen tedarik dayanıklılığı; YEKA-2 RES ve YEKA-2024 RES projelerinde rüzgar türbini tedarikini kapsayan Nordex Group ile stratejik iş birliği ve Tier 2 tedarikçi denetimleri ile resmi aksiyon takibini içeren yapılandırılmış tedarik zinciri ÇSY yönetişimi
  • Tufanbeyli Enerji Üssü’nde MadenNEXT uygulamasıyla yürütülen operasyonel modernizasyon; daha güvenli madencilik faaliyetleri, dizel bağımlılığının azaltılması ve sahanın uzun vadeli ve planlı dönüşümünün bir parçası olarak yeni teknik yetkinliklerin geliştirilmesi
  • Fiziksel iklim risklerinin operasyonel ve finansal planlamaya entegre edilmesi; hidrolojik değişkenlik, kuraklık, su stresi ve iklim senaryoları analizlerinin uyum önceliklerine, yatırım kararlarına ve tüm varlık sınıflarında iş sürekliliği planlamasına yön vermesi; su varlığı ile ekosistem bütünlüğünün enerji üretimi açısından stratejik bağımlılıklar olarak yönetilmesi
  • Biyoçeşitlilik yönetişiminin proje geliştirme süreçlerine WRI Aqueduct taraması, TNFD ile uyumlu metodolojiler, saha bazlı değerlendirmeler ve azaltım hiyerarşisinin uygulanmasıyla entegre edilmesi; Akköy RES’te gerektiğinde türbin durdurma protokolleri, işletmedeki tüm YEKA-2 sahalarında inşaat sonrası ölüm oranı izleme çalışmaları ile ekolojik açıdan hassas alanların korunması amacıyla Muğla’da planlanan bir projeden gönüllü olarak vazgeçilmesi ve Balkaya RES’te türbinlerin yeniden konumlandırılması
İlgili Stratejik Öncelikler
Image

Sermayemizi Disiplinli Bir Yaklaşımla Tahsis Ediyoruz

Image

Enerji Dönüşümünü Sorumlu Bir Şekilde Yönlendiriyoruz

Image

Piyasalar Genelinde Değeri Optimize Ediyoruz

Image

Sistem Güvenilirliğini Sağlıyoruz

İlgili Öncelikli Konular
Image

İklim Değişikliği ve Karbonsuzlaşma

Image

Biyoçeşitlilik ve Ekosistemlerin Korunması

Image

Su ve Atık Yönetimi

Image

Tedarik Zinciri Yönetimi

Image

Ekonomik Performans

Image

Risk ve Kriz Yönetimi

Megatrend 5: İnsan Faktörü: İş Gücü, Topluluklar ve Bölgesel Dönüşüm

Image

Enerji dönüşümünün önündeki kısıtlayıcı unsur artık yalnızca sermaye, şebeke veya teknoloji değil; giderek daha fazla insan kaynağı olmaya başladı. Yenilenebilir enerji üretimi, enerji depolama, şebeke altyapısı, dijital operasyonlar ve müşteriye yönelik enerji hizmetleri; mühendislik, operasyon, veri ve iş sağlığı ve güvenliği alanlarında yeni yetkinliklerin bir araya gelmesini gerektiriyor. IRENA’nın Renewable Energy and Jobs 2024 raporuna göre yenilenebilir enerji sektöründeki istihdam 2023 yılında 16,2 milyon kişiye ulaştı. IEA’nın World Energy Employment 2024 raporu ise aynı yıl enerji sektöründeki toplam istihdamın 67 milyonun üzerine çıktığını ortaya koyuyor. Enerji şirketleri açısından yeniden yetkinlik kazandırma, kurum içi hareketlilik, kapsayıcı yetenek havuzları oluşturma ve kritik yetkinlikleri uzun vadede kurum içinde tutma artık yalnızca insan kaynaklarının öncelikleri değil; uygulama kapasitesi ile sistem performansını doğrudan etkileyen temel operasyonel gereklilikler haline geliyor.

Bununla birlikte, enerji dönüşümünün güvenilirliği giderek daha fazla karbon yoğun bölgelerin, çalışanların ve yerel ekonomilerin yapısal dönüşüm sürecinde ne ölçüde desteklenebildiğine bağlı hale geliyor. ILO Adil Geçiş Rehberi, EBRD Çevresel ve Sosyal Politikası ile IFC Performans Standartları gibi uluslararası çerçeveler; sahaya özgü geçiş planlaması, paydaş katılımı, yetkinlik geliştirme ve faaliyet sonrası arazi kullanımına giderek daha fazla önem veriyor. Böylece odak, santrallerin hızla devreden çıkarılmasından; istihdamın sürekliliğini, bölgesel ekonomik dayanıklılığı, toplumsal güveni ve çevresel rehabilitasyonu gözeten planlı dönüşüme kayıyor. Enerjisa Üretim açısından Tufanbeyli Enerji Üssü için hazırlanan Türkiye’nin ilk sahaya özgü adil geçiş yol haritası; yeniden yetkinlik kazandırma programları, uzun kıdeme dayalı iş gücü modeli ve enerji sektöründe kadınların katılımını artırmaya yönelik hedefli uygulamalarla birlikte, varlık dönüşümünün yanı sıra dönüşümün insan boyutunu da yönetmeye yönelik yapılandırılmış ve ölçeklenebilir bir yaklaşım ortaya koyuyor.

Olası Etkiler
RİSKLER
  • İş gücü ve yerel toplulukların gerçeklerini dikkate almayan geçiş takvimlerinin siyasi, düzenleyici ve itibar riskleri yaratması; karbon yoğun varlıklarda yoğunlaşan yetkinlikler ile geçim kaynaklarının planlı dönüşüm ve yatırım olmadan başka alanlara yönlendirilmesinin güç olması
  • İnşaat, operasyon, dijital teknolojiler ve ileri analitik alanlarındaki yetkinliklere yönelik rekabetin sektör genelinde artması; enerji depolama, hidrojen ve ileri işletme ve bakım (O&M) uygulamaları gibi yeni uzmanlık alanlarının birden fazla yıla yayılan eğitim ve yetkinlik geliştirme süreçleri gerektirmesi
  • İş gücündeki demografik değişimin uzun yaşam döngüsüne sahip teknolojilerde kurumsal bilgi birikimi kaybını hızlandırması, onlarca yıllık operasyonel deneyimin yalnızca yeni işe alımlarla ikame edilememesi
FIRSATLAR
  • Sahaya özgü adil geçiş planlamasının erken gönüllü uygulamalar, yeniden yetkinlik kazandırma programları, yerel ekonomik kalkınma ve yenilenebilir enerji odaklı yeniden geliştirme çalışmalarıyla uzun vadeli faaliyet sürekliliğini ve finansman sağlayıcıların güvenini güçlendirmesi, aynı zamanda kömür varlıklarına sahip işletmeleri farklılaştırarak etkilenen bölgelerde ekonomik değerin yeniden konumlandırılmasına katkı sağlaması
  • Güçlü işveren markası ve uzun kıdeme dayalı iş gücü yapısının kurumsal bilgi birikimini zaman içinde derinleştirmesi, sınırlı sayıdaki mühendislik ve operasyon yetkinliklerini kuruma çekmesi ve uzun yaşam döngüsüne sahip varlıklarda yapısal rekabet avantajı yaratması
  • Çeşitlilik ve kapsayıcılığı yüksek iş gücünün iş sağlığı ve güvenliği performansı, çalışan bağlılığı ve yenilikçilik açısından daha güçlü sonuçlar sağlaması; enerji sektöründe kadınların katılımını ve kariyer gelişimini destekleyen hedefli programların ise teknik ve liderlik rollerine yönelik yetenek havuzunu güçlendirmesi
YANITIMIZ
  • Tufanbeyli Enerji Üssü’nün, İklim Geçiş Planı’nın 2040 net sıfır yol haritasıyla uyumlu ve Avrupa İmar ve Kalkınma Bankası’nın (EBRD) özel teknik destek finansmanıyla desteklenen, Türkiye’nin ilk sahaya özgü Adil Geçiş Yol Haritası doğrultusunda yönetilmesi
  • Ulusal ve uluslararası akreditasyona sahip yenilenebilir enerji yetkinlik sertifikasyonları, çalışanlar ve yerel gençlere yönelik yeniden yetkinlik kazandırma programları, kadınların enerji sektörüne katılımını destekleyen uygulamalar ve kırsal ekonomik çeşitlendirme çalışmalarıyla adil geçişin yalnızca risk azaltımına değil, yetkinlik geliştirmeye dayalı bir dönüşüm gündemi olarak ele alınması
  • Uzun vadeli kurumsal yetkinlikler, kurum içi hareketlilik ve teknolojiler arası rotasyon üzerine kurulu iş gücü modelinin; yüksek ortalama kıdem süresi, liderlik pozisyonlarının büyük ölçüde kurum içinden doldurulması ve mühendisler ile operatörlerin termik, yenilenebilir enerji, enerji depolama ve dijital operasyonlar arasında görev alması yoluyla entegre portföy yetkinliklerini güçlendirmesi
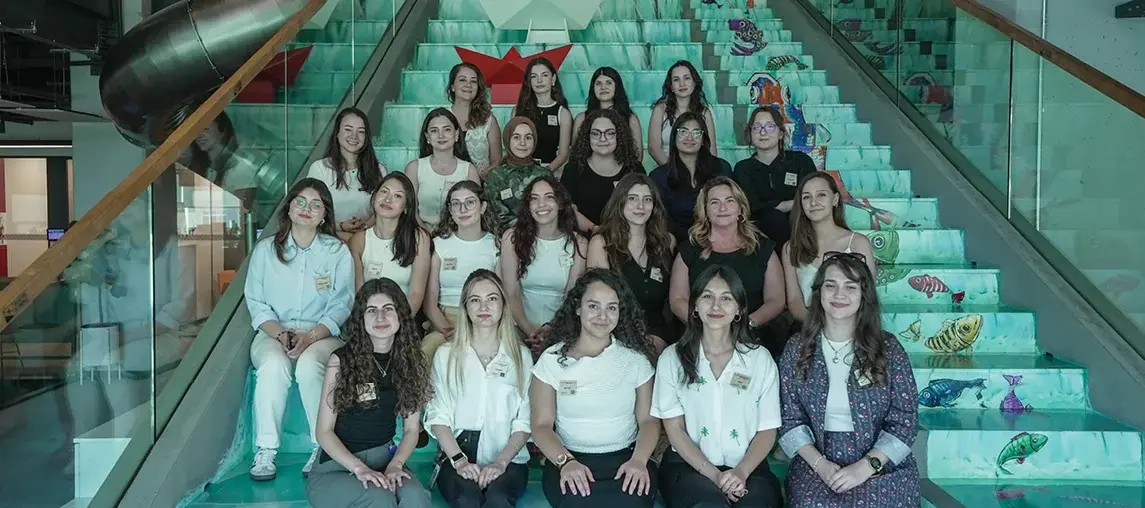
  • REDKA, Enercon iş birliğiyle geliştirilen Rüzgar Teknisyenleri Programı ve Womentum erken kariyer gelişim programı gibi uygulamalarla kadınların mühendislik, teknik ve liderlik rollerine katılımının desteklenmesi; Ovacık RES’in ise tamamı kadınlardan oluşan işletme ekibi tarafından yönetilen Türkiye’deki ilk rüzgar enerjisi santrali olarak hedefli yetkinlik geliştirme çalışmalarının doğrudan operasyonel uygulamaya nasıl dönüştüğünü göstermesi
İlgili Stratejik Öncelikler
Image

İnsan Potansiyelini Güçlendiriyoruz

Image

Enerji Dönüşümünü Sorumlu Bir Şekilde Yönlendiriyoruz

Image

Sermayemizi Disiplinli Bir Yaklaşımla Tahsis Ediyoruz

İlgili Öncelikli Konular
Image

İnsan Hakları ve Kapsayıcılık

Image

Toplumsal Cinsiyet Eşitliği

Image

İş Sağlığı, Güvenliği ve Çalışma Koşulları

Image

Sosyal Sorumluluk

Image

İklim Değişikliği ve Karbonsuzlaşma

Image

Türkiye elektrik piyasası, artan elektrik talebi, hızla büyüyen yenilenebilir enerji kapasitesi, daralan rezerv marjları, şebeke yatırımı ihtiyaçları ve iklim düzenlemelerindeki gelişmelerle önemli bir dönüşümden geçiyor. Sanayiden ulaşıma, binalardan dijital altyapıya kadar pek çok alanda elektrik kullanımının yaygınlaşmasıyla birlikte elektrik enerjisi; Türkiye’nin ekonomik rekabet gücü, enerji arz güvenliği ve karbonsuzlaşma hedefleri açısından giderek daha kritik bir rol üstleniyor.

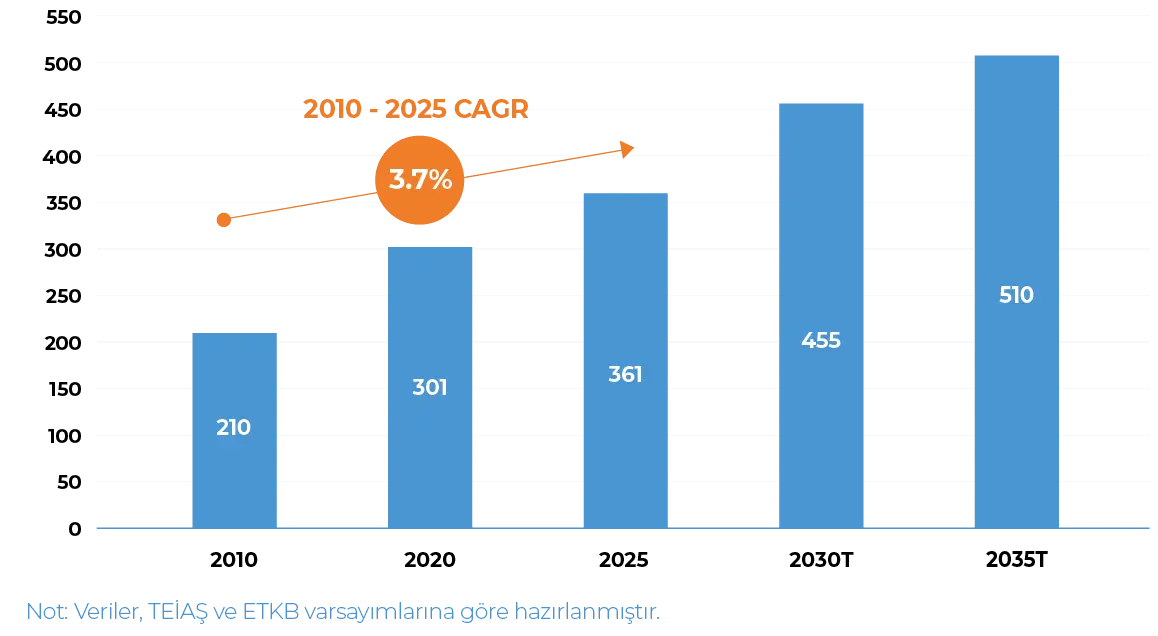
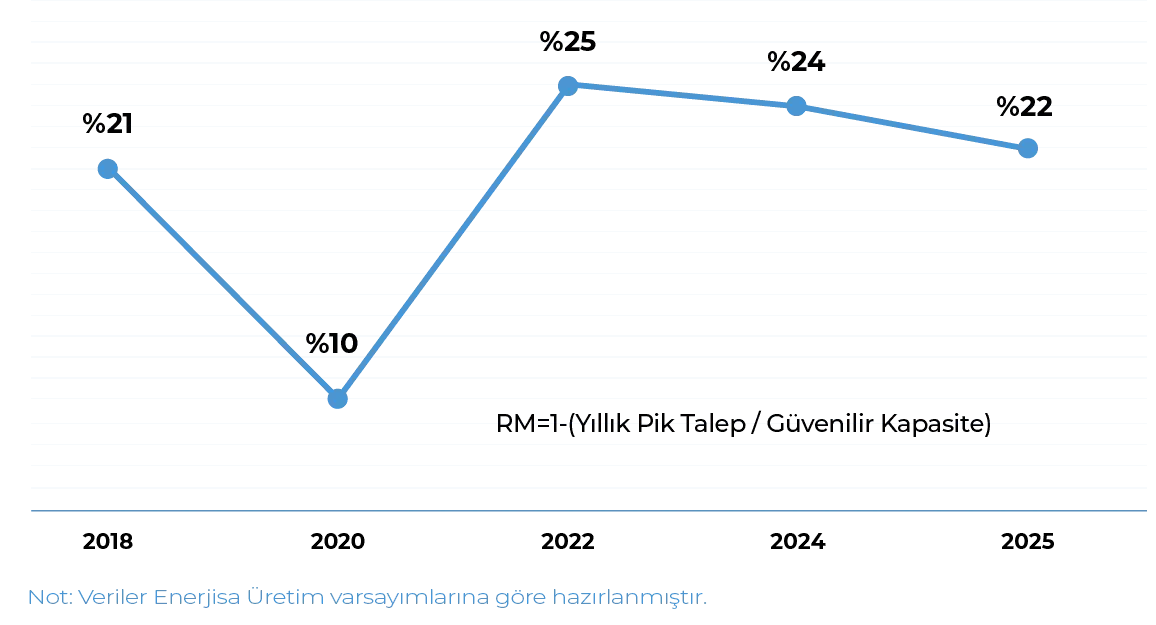
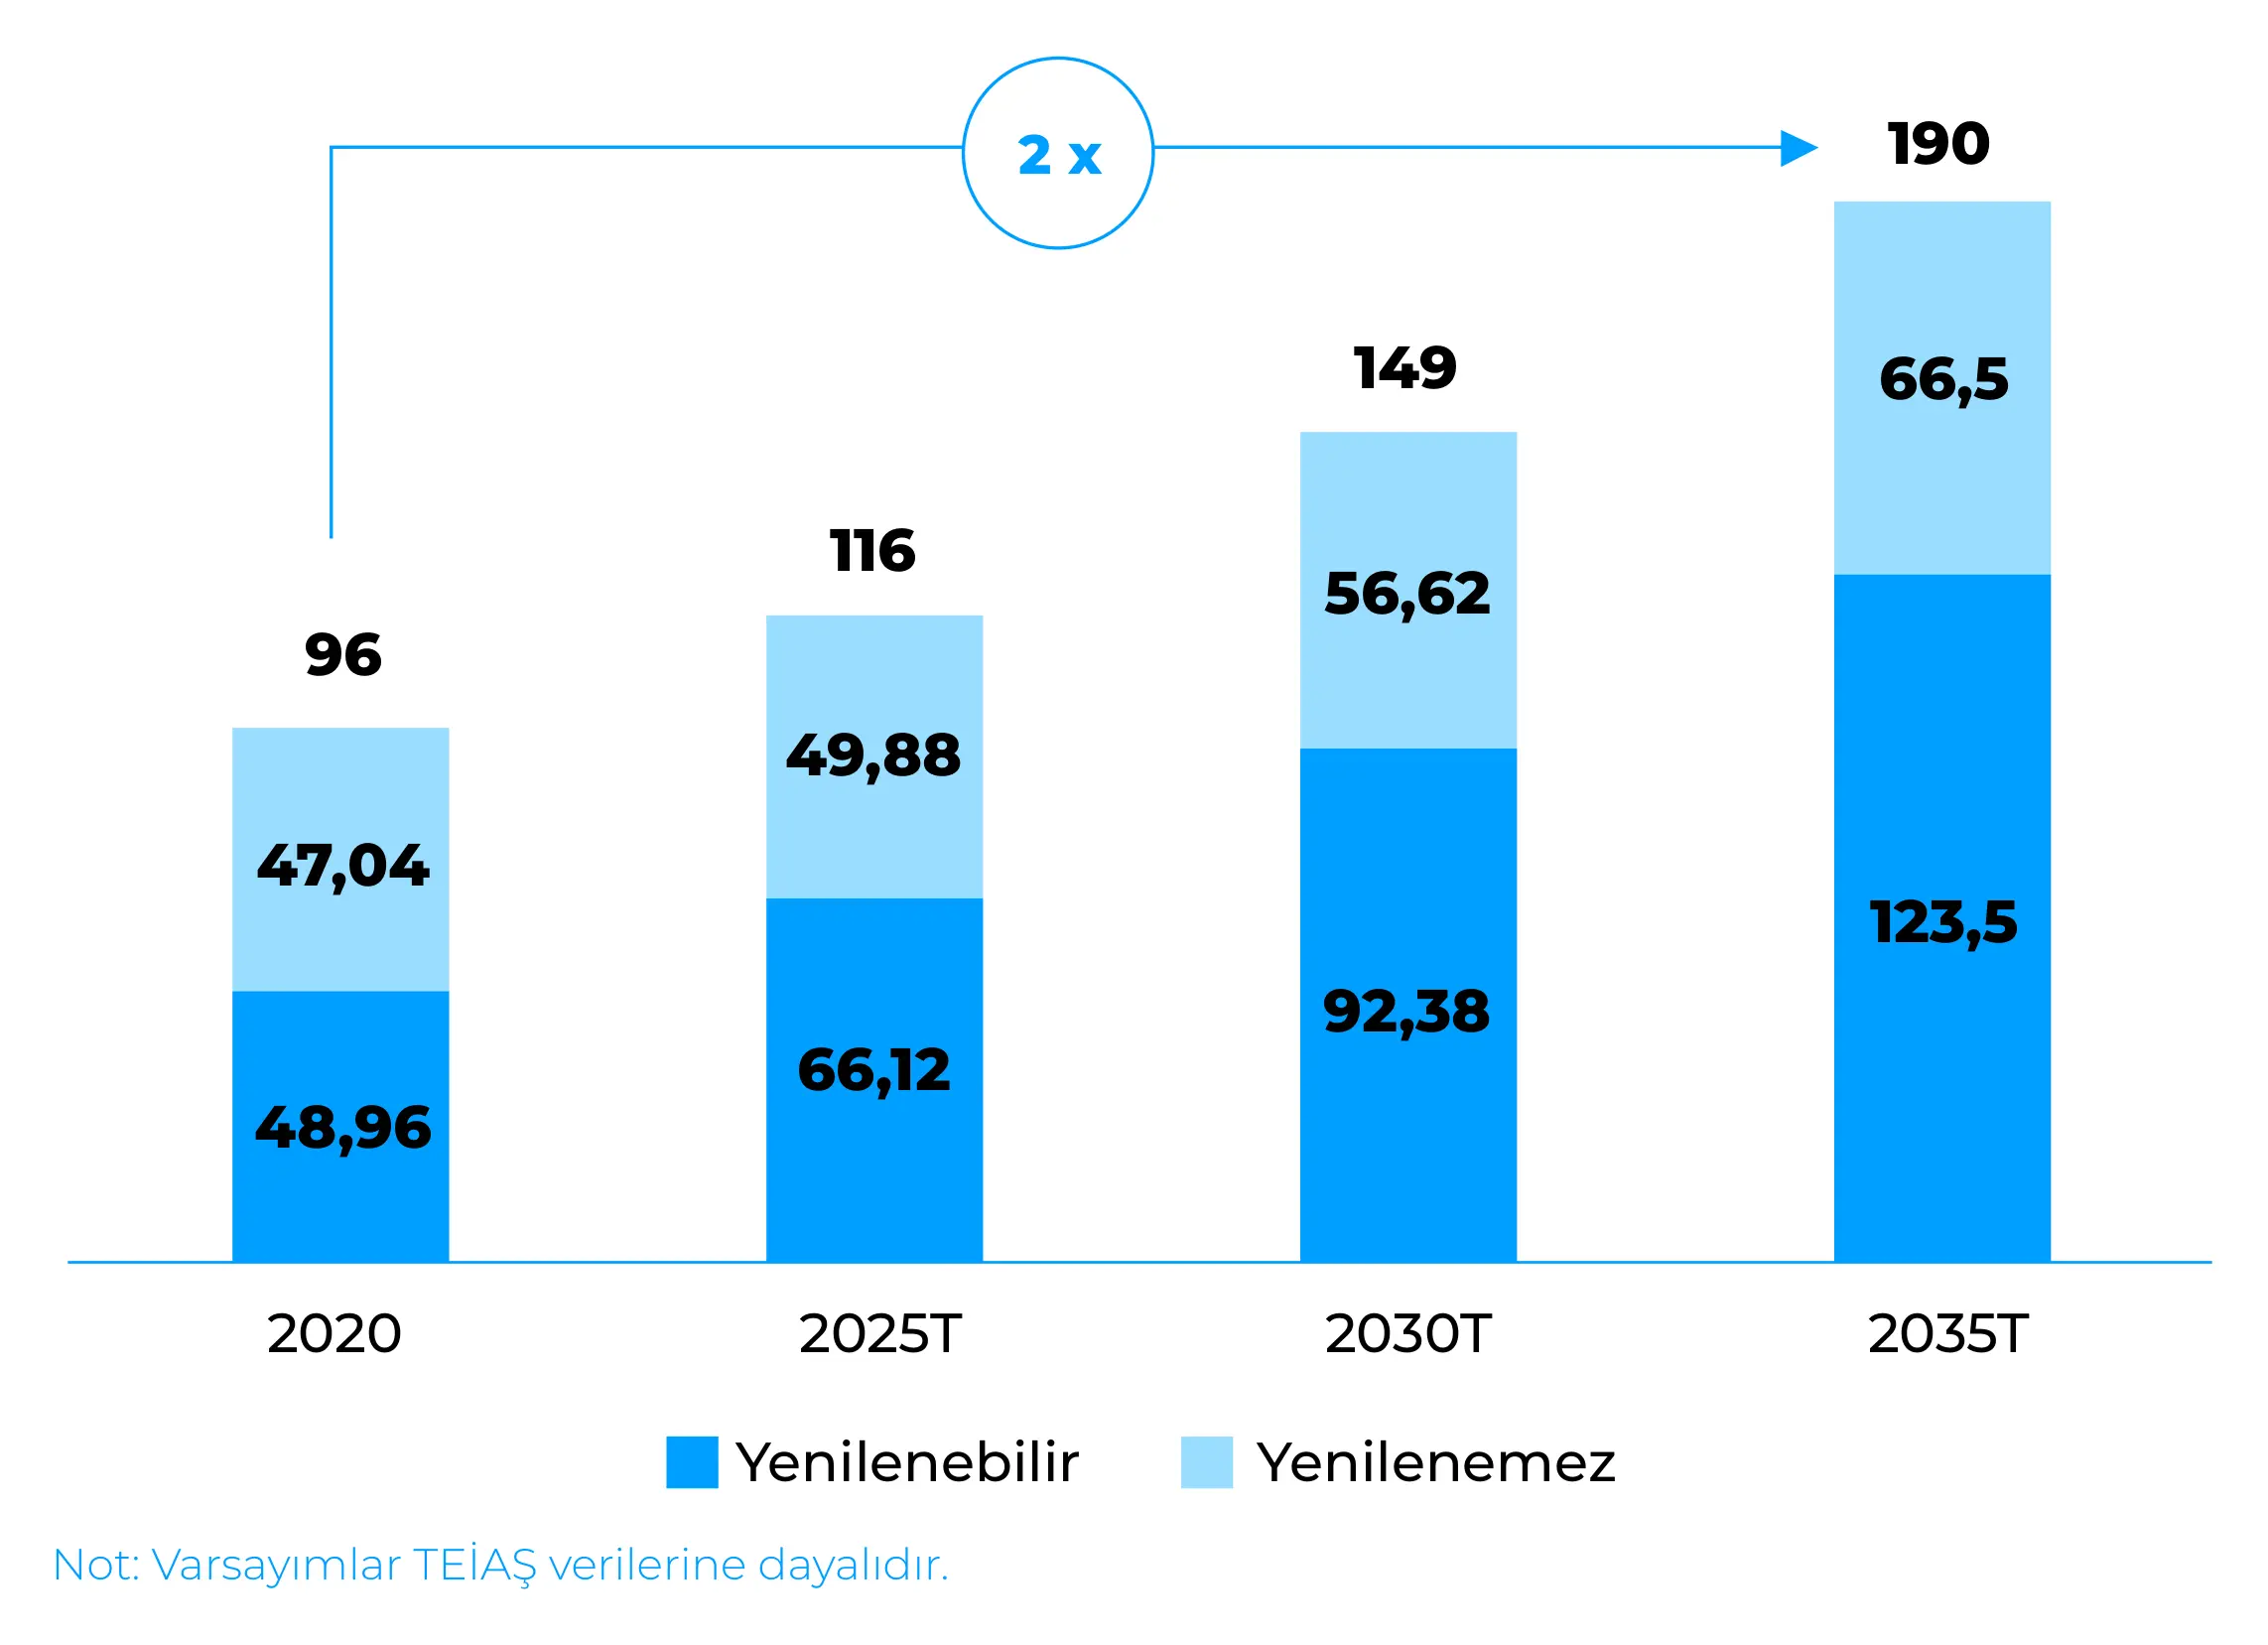
Talep artışı, piyasanın temel belirleyicisi olmayı sürdürüyor. Türkiye’nin elektrik tüketimi 2025 yılında 361 TWh’a ulaştı (TEİAŞ, Elektrik İstatistikleri). Bu sayının, elektrifikasyonun hızlanması, ekonomik büyüme ve sistem talebindeki artışın etkisiyle 2030 yılında 455 TWh’a, 2035 yılında ise 510 TWh’a yükselmesi öngörülüyor (ETKB, Ulusal Enerji Planı 2022). OECD üyesi G20 ekonomileri arasında Türkiye’nin elektrik talebinin; sanayi faaliyetleri, kentleşme ve artan soğutma ihtiyacının etkisiyle en hızlı büyümesi bekleniyor (IEA, Electricity 2026). Elektrik talebi, 2010 yılından bu yana yıllık bileşik yaklaşık %3,7 oranında artarak Avrupa ortalamasının üzerinde seyretti. Yılın en yüksek saatlik sistem yükü 28 Temmuz 2025 tarihinde yaklaşık 59,2 GW ile, en yüksek günlük elektrik üretimi ise 29 Temmuz 2025 tarihinde yaklaşık 1.250 GWh ile gerçekleşti ve her iki değer de ulusal ölçekte yeni rekorlar olarak kaydedildi. Aynı dönemde, talep artışının sistem kapasitesindeki büyümenin önüne geçmesi nedeniyle rezerv marjları daralmaya devam etti. Bu durum, özellikle talebin zirve yaptığı dönemlerde emre amade, esnek ve sistem ihtiyaçlarına yanıt verebilen üretim kapasitesinin önemini daha da artırıyor.

Türkiye Elektrik Talebi (TWh)

Image

Yenilenebilir enerji kurulu gücü hızla artmaya devam ederken, sistem yeterliliği giderek daha fazla, özellikle talebin zirve yaptığı, yenilenebilir enerji üretiminin düşük seyrettiği ve hidrolojik koşulların olumsuz olduğu dönemlerde, esnek ve sistem ihtiyaçlarına yanıt verebilen kapasitenin mevcuduyetine bağlı hale geliyor. Düzenleyici belirsizlikler ve serbest piyasa gelirlerinin sınırlı kalması nedeniyle sisteme güvenilir kapasite sağlayacak yeni yatırımlara yönelik iştahın zayıf olması, rezerv marjlarını daraltıyor ve sistem üzerindeki baskının arttığı dönemlerde hızla devreye girebilen mevcut esnek üretim varlıklarının stratejik değerini daha da artırıyor.

Türkiye Rezerv Marjı Eğilimi

Image

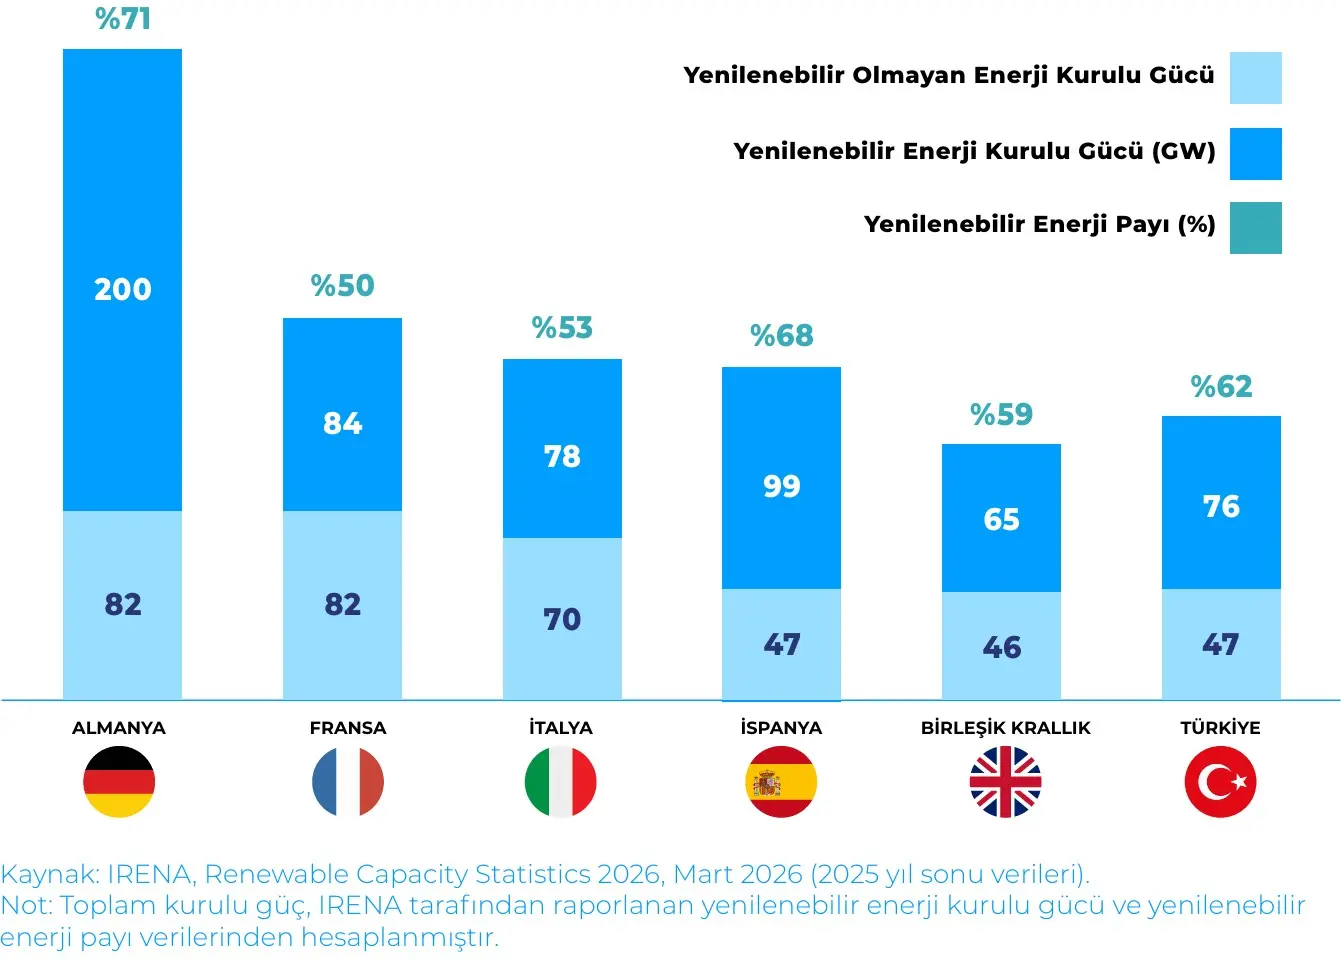
Türkiye, kurulu güç bakımından Avrupa’nın en büyük elektrik piyasaları arasında yer alıyor. Enerji ve Tabii Kaynaklar Bakanlığı (ETKB) verilerine göre, Aralık 2025 itibarıyla toplam kurulu güç 122,5 GW’a ulaştı. Bunun yaklaşık %62’sini (76,3 GW) yenilenebilir enerji kaynakları oluşturuyor. Güneş enerjisi 25,1 GW ile en hızlı büyüyen teknoloji olurken, rüzgar enerjisi 14,8 GW’a ulaştı. Hidroelektrik ise 32,3 GW ile yenilenebilir enerji kaynakları arasında en yüksek kurulu güce sahip olmayı sürdürdü. Kurulu güç 2010 yılından bu yana üç katından fazla artarken, yenilenebilir enerji kapasitesindeki büyüme üretim karmasının yapısını ve sistem işletimini giderek daha fazla dönüştürüyor.

2025 Yılında Ülkelere Göre Toplam Kurulu Güç (GW)

Image

Bu dönüşümle birlikte, elektrik sisteminin arz güvenliğini koruyacak ve değişen koşullara uyum sağlayacak esnekliğe duyulan ihtiyaç da artıyor. Türkiye’nin özellikle doğal gazda ithalata bağımlı olması, elektrik üretim maliyetlerini küresel enerji fiyatlarına ve döviz kuru dalgalanmalarına duyarlı hale getiriyor. Buna karşın Türkiye; farklı ülkelerle kurduğu boru hattı bağlantıları, LNG ithalat kapasitesi, Yüzer LNG Depolama ve Gazlaştırma Üniteleri (FSRU), yer altı depolama tesisleri ve farklı vadelerdeki doğal gaz tedarik sözleşmeleri sayesinde çeşitlendirilmiş bir tedarik yapısına sahip. Bu yapı, Türkiye’ye enerji arz güvenliği açısından önemli bir esneklik sağlıyor.Bu çerçevede, tedarik kaynaklarının çeşitlendirilmesi, yurt içindeki yenilenebilir enerji kapasitesinin artırılması ve disiplinli risk yönetimi; arz şokları ile dış kaynaklı fiyat dalgalanmalarının etkilerini sınırlandırmada kritik önemini koruyor. Doğal gaz fiyatlandırma yapısı ise sisteme ilave bir karmaşıklık katmanı ekliyor. Türkiye’nin hakim toptan doğal gaz tedarikçisi olan BOTAŞ, elektrik üreticileri ve sanayi tüketicileri için farklı tarifeler uygularken, enerji üretim santrallerine yönelik düzenlemeye tabi doğal gaz tarifeleri 2023’ten bu yana birçok kez güncellendi. Rusya ve İran’dan yapılan tedarik de dahil olmak üzere başlıca boru hattı ithalat sözleşmeleri 2025 sonu ile 2027 ortası arasında sona erecek; buna karşılık yeni LNG anlaşmaları ve Sakarya’daki yerli üretimin kademeli artışının orta vadede tedarik yapısını yeniden şekillendirmesi bekleniyor.(OIES, 2025).

Düzenlemeye tabi doğal gaz tarifeleri ile idari olarak belirlenen toptan elektrik tavan fiyatları arasındaki etkileşim, marj dinamiklerine ilave bir boyut kazandırıyor. Yakıt maliyetlerindeki artışların elektrik tavan fiyatlarına tam olarak yansıtılamadığı durumlarda, esnek doğal gaz santrallerinin üretim marjı (spark spread) daralıyor. Bu durum, değer yaratımını baz yük üretiminden dengeleme piyasaları, yan hizmetler ve gün içi optimizasyona doğru kaydırırken, gelişmiş enerji ticareti ve portföy yönetimi kabiliyetlerine sahip işletmeciler için farklı değer yaratma fırsatları oluşturuyor.

Yenilenebilir enerji kaynaklarının sistemdeki payı arttıkça esneklik, dengeleme kabiliyeti ve şebeke dayanıklılığı daha kritik hale geliyor. Hibrit kapasite, enerji depolama sistemleri, toplayıcılık modelleri ve gelişmiş tahmin kabiliyetleri; piyasa tasarımı ve operasyonel planlamanın merkezine giderek daha fazla yerleşiyor.

EPDK, Mart 2025 itibarıyla 676 proje kapsamında toplam 33,1 GW depolama bağlantılı ön lisanslı üretim kapasitesi tahsis etti. Bunun 18,4 GW’ını rüzgar, 14,7 GW’ını ise güneş projeleri oluşturuyor (EPDK, Mart 2025). Ocak 2025’te yürürlüğe giren Elektrik Piyasasında Toplayıcılık Faaliyeti Yönetmeliği ise dağıtık üretim ve talep tarafı kaynaklarının dengeleme güç piyasası ve yan hizmetlere toplayıcılar aracılığıyla katılımına imkan tanıyor. Buna paralel olarak, Dengeleme ve Uzlaştırma Yönetmeliği’nde yapılan son değişikliklerle Dengeden Sorumlu Grup (DSG) uygulamaları yeniden yapılandırıldı. Saatlik dengesizlik sinerjisi tahsislerinin katılımcı başına piyasa hacminin %10’u ile sınırlandırılması, sektör genelinde sinerji gelirlerini önemli ölçüde azaltırken; portföy düzeyinde tahmin doğruluğu ile gerçek zamanlı optimizasyon kabiliyetinin önemini artırıyor.

Aynı zamanda, Türkiye’nin yenilenebilir enerji hedefleri; elektrik şebekesinin kapsamlı şekilde modernize edilmesi ve dengeleme altyapısına önemli yatırımlar yapılması ihtiyacını artırıyor. Ulusal Enerji Planı, başlangıçta 2035 yılına kadar 90 GW değişken yenilenebilir enerji kapasitesi hedefi belirlemiş, bu hedef doğrultusunda elektrik şebekesi yatırım ihtiyacının yaklaşık 28 milyar ABD doları olacağı ve bunun TEİAŞ’ın geçmişteki ortalama yıllık yatırım bütçesinin yaklaşık dört katına karşılık geldiği öngörülmüştü (CIF, Transforming Power Transmission System Project, 2025). Ardından yayımlanan Yenilenebilir Enerji Yol Haritası bu hedefi yaklaşık 120 GW’a yükselterek, iletim altyapısı ve elektrik şebekesi entegrasyonuna yönelik gereksinimleri daha da artırdı. Dünya Bankası, Ağustos 2025’te programın ilk aşaması için 748 milyon ABD doları tutarında finansman onayladı. Bu finansman; yeni yüksek gerilim trafo merkezlerinin kurulmasını, elektrik şebekesinin dijitalleştirilmesini ve Türkiye’nin ilk Yüksek Gerilim Doğru Akım (HVDC) koridorlarının geliştirilmesini kapsıyor.

Yenilenebilir enerji kurulu gücünün elektrik şebekesi kapasitesiyle orantılı biçimde genişletilememesi kısıntı riskini artırırken, gerçekleşen kapasite faktörlerini düşürüyor ve elektrik üretimi ekonomisi ile yeni yenilenebilir enerji projelerinin finanse edilebilirliğini doğrudan etkiliyor. İletim altyapısındaki darboğazlar ve bağlantı süreçlerindeki bekleme ve gecikmeler, yeni kapasitenin devreye alınma hızını sınırlayan temel unsurlar haline geliyor. Bu durum, elektrik şebekesi yatırımlarının yenilenebilir enerji kapasitesi artışının bir sonucu değil, ön koşulu olduğunu ortaya koyarken; konum seçimi, bağlantı stratejisi ve portföy esnekliğini optimize edebilen işletmeciler için de yeni fırsatlar yaratıyor.

Yeni yenilenebilir enerji yatırımlarının maliyet yapısı köklü biçimde değişti. Büyük ölçekli güneş enerjisi yatırımlarının seviyelendirilmiş elektrik maliyeti (LCOE), 2010’dan bu yana yaklaşık %90 azalarak 2024 yılında küresel ölçekte 0,043 ABD doları/kWh seviyesine gerilerken, kara tipi rüzgar enerjisinde bu değer 0,034 ABD doları/kWh olarak gerçekleşti (IRENA, Renewable Power Generation Costs in 2024). Her iki durumda da maliyetler, yeni fosil yakıtlı elektrik üretiminin maliyetinin altına indi. Türkiye’de bu maliyet düşüşü, enerji arz güvenliği ve karbonsuzlaşma faydalarının yanı sıra yenilenebilir enerji kapasitesinin artırılmasını ekonomik açıdan da daha cazip hale getiriyor.

Bununla birlikte, proje geliştirme süreleri izin süreçlerinin karmaşıklığı nedeniyle sınırlı kalmayı sürdürüyor. 2025 yılında bütünleşik izin çerçevesini oluşturan düzenleme öncesinde, büyük ölçekli projeler için rutin olarak on ikiden fazla farklı kurumdan onay alınması gerekiyordu ve bu durum proje sürelerini 36-48 aya kadar uzatıyordu. Düzenlemenin, hem rüzgar hem de güneş enerjisi projelerinde onay sürelerini yaklaşık 18 aya indirmesi bekleniyor. Ancak, şebeke bağlantı kapasitesinin kullanılabilirliği ile ön lisanslı kapasitenin devreye alınan projelere dönüşme oranı, yeni kapasitenin devreye alınma hızını sınırlayan temel unsurlar olmayı sürdürüyor.

Bu yapısal değişiklikler, fiyat oluşumunu ve piyasa davranışlarını da yeniden şekillendiriyor. Elektrik fiyatları artık yalnızca yakıt maliyetleri ve hidrolojik koşullar gibi geleneksel etkenlerden değil; yenilenebilir enerji üretim profilleri, talep değişkenliği, elektrik şebekesi kısıtları ve dengeleme piyasası koşullarından da giderek daha fazla etkileniyor. Sonuç olarak piyasa dinamikleri daha dalgalı ve çok boyutlu hale gelirken, ticari optimizasyonun, üretimi sistem ve piyasa koşullarına göre yönlendirme kabiliyetinin ve disiplinli risk yönetiminin önemi de artıyor.

Güneş enerjisinin sistemdeki payı arttıkça, gün içi fiyat oluşumu daha oynak hale geliyor. Güneş üretiminin yoğun olduğu saatlerde fiyatlar düşüyor veya negatif seviyelere inerken, güneş üretiminin gerilediği akşam geçiş saatlerinde fiyat sinyalleri keskinleşiyor. Buna paralel olarak, güneş ve hidroelektrik üretiminin aynı saatlerde yoğunlaşmasının her iki teknoloji için de öğle saatlerindeki gelirleri baskılaması; enerji depolama, üretimi farklı saatlere kaydırma ve esnek biçimde yönlendirme kabiliyetlerine duyulan ihtiyacı artırıyor. Bu eğilim, baraj tipi hidroelektrik santrallerin optimizasyonunu, batarya depolamayı, esnek termik varlıkları ve entegre enerji ticareti kabiliyetlerini daha değerli hale getiriyor.

Buna paralel olarak, Türkiye’nin düzenleyici çerçevesi de iklim hedefleriyle daha uyumlu bir piyasa yapısına doğru hızla dönüşüyor. İklim Kanunu (7552 sayılı Kanun, 2 Temmuz 2025); ulusal Emisyon Ticaret Sistemi (ETS), Karbon Piyasası Kurulu, İklim Değişikliği Başkanlığı ve Yeşil Taksonomi çerçevesi için yasal dayanağı oluştururken, taksonomiye ilişkin ikincil mevzuat henüz yayımlanmadı. Kanun ayrıca, SKDM’ye eşdeğer ulusal bir mekanizmanın oluşturulmasının da temelini attı.

Türkiye ETS’sinin pilot uygulama döneminin 2027 yılında başlaması bekleniyor. Enerji üretimi, çimento, demir-çelik, alüminyum ve gübre sektörleri sistem kapsamına alınacak sektörler arasında yer alıyor. Bununla birlikte, pilot uygulama süresince tüm tahsisatlar ücretsiz yapılacak, tam uyum yükümlülükleri ise 2028 yılından itibaren başlayacak (7552 sayılı Kanun, ETS Taslak Yönetmeliği, Temmuz 2025).

EPDK kararları, emisyon tahsisatlarının ticareti için operasyonel fiyatlandırma altyapısını oluştururken, yeni kapasite tahsisleriyle hibrit yenilenebilir enerji konfigürasyonlarının gelişimini de hızlandırdı. Bu gelişmeler; Avrupa Birliği SKDM’sinin 2026 yılında kesin uygulama dönemine geçmesi ve taksonomi gerekliliklerinin 2027 yılından itibaren TSRS kapsamındaki işletmeler için zorunlu hale gelmesinin beklenmesiyle birlikte, piyasayı büyük ölçüde gönüllülük esasına dayalı sürdürülebilirlik yaklaşımından; karbon fiyatlamasını, taksonomi uyumunu, esnekliği ve geçiş finansmanı unsurlarını bütünleştiren daha kurumsallaşmış bir yapıya taşıyor.

Bu dönüşüm, sanayi ve sermaye tahsisi açısından da doğrudan ekonomik sonuçlar doğuruyor. EBRD ve Climate Focus tarafından 2023 yılında hazırlanan ortak çalışmaya göre, karbon fiyatının 75 €/tCO₂e olduğu senaryoda Türk sanayisinin SKDM kaynaklı yıllık maliyetinin 2027 yılında yaklaşık 138 milyon euro’ya, karbon fiyatının 150 €/tCO₂e olduğu senaryoda ise 2032 yılı itibarıyla yaklaşık 2,5 milyar euro’ya ulaşması bekleniyor.

Bu maliyet farkı; doğrulanmış düşük karbonlu elektrik tedarikine, yenilenebilir enerji kapasitesine ve geçiş süreciyle uyumlu finansman yapılarına yönelik yatırımları yönlendiriyor. Türkiye’de kurumsal Elektrik Alım Anlaşmaları (PPA) pazarı henüz erken gelişim aşamasında olmakla birlikte yapısal bir ivme kazanıyor. İlk YEKDEM alım garantisi dönemlerinin sona ermesi, yenilenebilir enerji geliştiricileri için sanayi tüketicileriyle ikili elektrik alım anlaşmaları yoluyla sözleşmeye dayalı gelir elde etme yönünde giderek daha güçlü bir teşvik oluştururken, SKDM kapsamındaki ihracatçılar da uyum ve rekabetçilik stratejilerinin bir parçası olarak doğrulanmış düşük karbonlu elektrik tedarikine giderek daha fazla ihtiyaç duyuyor. Bununla birlikte, Türkiye’deki kurumsal PPA çerçevesi; standart sözleşme yapıları, yerleşik aracılık platformları ve daha derin ikincil piyasaların finanse edilebilirliği ve karşı taraf güvenini desteklediği ABD ve Avrupa Birliği’ndeki uygulamalara kıyasla daha az gelişmiş durumda. Türkiye’de benzer mekanizmaların bulunmaması işlem süreçlerini daha karmaşık hale getiriyor ve talep artmaya devam etmesine rağmen ikili elektrik alım anlaşmalarının ölçek kazanma hızını sınırlıyor. Bu alandaki ilave düzenleyici ve piyasa gelişmeleri; hem yenilenebilir enerji geliştiricileri hem de uzun vadeli fiyat öngörülebilirliği ile doğrulanmış düşük karbonlu elektrik tedariki arayan sanayi tüketicileri için önemli bir değer yaratma potansiyeli sunuyor. Aynı zamanda, yenilenebilir enerji sertifikaları, gönüllü karbon kredileri ve karbon verisiyle desteklenen müşteri çözümleri; SKDM kapsamındaki sanayi ihracatçılarının ve çok uluslu şirketlerin doğrulanmış Kapsam 2 izlenebilirliği ile geçiş süreciyle uyumlu elektrik tedarikine yönelik ihtiyaçlarının artmasıyla birlikte giderek daha önemli ticari araçlar haline geliyor.

İleriye bakıldığında, Türkiye’nin uzun vadeli yol haritası; 2035 yılına kadar yaklaşık 120 GW güneş ve rüzgar enerjisi kapasitesine, yaklaşık 5 GW deniz üstü rüzgar enerjisi hedeflerine ve Akkuyu Nükleer Güç Santrali’nin kademeli olarak devreye alınmasına işaret ediyor. Mevcut revize takvime göre ilk 1.200 MW’lık ünitenin 2026 yılında devreye alınması ve toplam 4.800 MW kurulu güce yaklaşık 2029-2030 döneminde ulaşılması hedefleniyor. Antalya’nın 2026 yılında COP31’e ev sahipliği yapacak olması da Türkiye’nin iklim ve geçiş sürecinin uluslararası görünürlüğünü daha da artıracak. Bu piyasada en avantajlı konumda olacak işletmeciler ise yenilenebilir enerji büyümesini sistem dengeleme kabiliyetleriyle birleştirebilen, dalgalı piyasa koşullarında uygulama başarısını ortaya koyabilen ve hem finansman sağlayıcılar hem de düzenleyici kurumlar nezdinde güvenilirliğini koruyabilenler olacak.

Toplam Kurulu Güç Tahmini (GW)

Image
Image

Enerjisa Üretim, hızla dönüşen küresel enerji sistemi ile Türkiye’nin gelişen düzenleyici ve piyasa yapısının kesişim noktasında faaliyet gösteriyor. Karbonsuzlaşma, elektrifikasyon ve esneklik ihtiyacının enerji sistemlerini yeniden şekillendirdiği bu dönemde; Türkiye güçlü talep artışı, yenilenebilir enerji payındaki yükseliş, artan elektrik şebekesi yatırımı ihtiyacı ve ithal yakıtlara devam eden bağımlılık gibi dinamiklerle öne çıkıyor. Enerjisa Üretim ise bu dinamikleri; yenilenebilir enerji büyümesini sistem ihtiyaçlarına yanıt verebilen kapasite, enerji depolama, gelişmiş ticari optimizasyon ve veri odaklı varlık yönetimiyle bir araya getiren entegre enerji üretim, ticaret ve dijital platformunda bir araya getirerek, değişen sistem dinamiklerini güvenilir ve ticari değer yaratabilen üretime dönüştürüyor.

Yaklaşımımız; disiplinli sermaye tahsisine ve hem küresel enerji dönüşümü eğilimleri hem de Türkiye’nin gelişen düzenleyici çerçevesiyle uyumlu, yenilenebilir enerji odaklı büyüme stratejisine dayanıyor. Uzun vadeli gelir görünürlüğü, maliyet rekabetçiliği ve enerji sistemine stratejik katkı sağlayan projelere öncelik verirken, finansal dayanıklılığımızı ve stratejik konumumuzu koruyoruz. Bu çerçevede YEKA projeleri, büyüme modelimizin temel yapı taşlarından birini oluşturuyor. Toplam 1.000 MW taahhütlü kapasiteye sahip YEKA-2 rüzgar projeleri yenilenebilir enerji portföyümüzü önemli ölçüde büyütürken, 750 MW güvence altına alınmış kapasiteye sahip YEKA-2024 rüzgar projeleri de değişen piyasa koşullarında seçici ve ölçeklenebilir yatırım yaklaşımımızı daha da güçlendiriyor. Bu projeler, düzenlemeye tabi mekanizmalar sayesinde sözleşmeye dayalı ve öngörülebilir gelir akışları sağlarken, yurt içindeki yenilenebilir enerji kapasitesinin artmasına katkıda bulunuyor ve ithal yakıtlardan kaynaklanan maliyet dalgalanmalarına maruziyeti azaltıyor. Projelerin hayata geçirilmesi, YEKA-2 ve YEKA-2024 rüzgar projelerini kapsayan ve Türkiye yenilenebilir enerji sektöründeki en büyük OEM sözleşmelerinden birini oluşturan Nordex Group türbin tedarik anlaşmasıyla destekleniyor. Enerjisa Üretim, Şubat 2026 itibarıyla 16 rüzgar enerjisi santrali* ile 1.000 MW kurulu rüzgar gücü eşiğini aşan Türkiye’deki ilk şirket oldu. Bu başarı, yenilenebilir enerji odaklı büyüme stratejisinin ölçeğini ve uygulama hızını ortaya koyarken, şirketi kurulu güç bakımından Avrupa’nın en büyük on özel sektör rüzgar enerjisi işletmecisi arasına taşıdı.

Ölçek ve çeşitlilik, karmaşık ve hızla değişen piyasa koşullarında etkin faaliyet göstermemizin temel unsurları arasında yer alıyor. Yaklaşık 4.333 MW kurulu güce sahip çeşitlendirilmiş enerji üretim portföyümüzü yönetiyor ve Türkiye’nin toplam elektrik üretiminin yaklaşık %4-5’ini gerçekleştiriyoruz. Kurulu gücümüzün yaklaşık %63’ü ise yerli ve yenilenebilir enerji kaynaklarına dayanıyor. Bu çeşitlendirilmiş yapı; yakıt fiyatlarındaki dalgalanmalar ve döviz kuru riski başta olmak üzere dış kaynaklı şoklara karşı doğal bir koruma sağlarken, farklı piyasa koşullarında enerji sistemine istikrarlı katkı sunmamıza ve finansal dayanıklılığımızı korumamıza olanak tanıyor.

Dengeli portföy yapımız bu yaklaşımın temelini oluşturuyor. 1.587 MW kurulu güce sahip doğal gaz portföyümüz, hızlı yük alma kabiliyeti ve operasyonel çeviklik sağlayarak, yenilenebilir enerji payı arttıkça ihtiyaç duyulan sistem ihtiyaçlarına yanıt verme kabiliyetini, dengeleme kabiliyetini ve sistem esnekliğini destekliyor. Esnek varlıklar kısa vadeli dengeleme ihtiyacını ve talep dalgalanmalarını karşılamaya katkı sağlarken, baz yük santralleri üretim portföyünün sürekliliğini ve sistem yeterliliğini güçlendiriyor. Başta hidroelektrik, rüzgar ve güneş olmak üzere yenilenebilir enerji varlıklarımız ise uzun vadeli karbonsuzlaşma yol haritamızın temelini oluşturuyor. Bu entegre portföy yapısı, değişen sistem ihtiyaçlarına ve dalgalı piyasa dinamiklerine etkin şekilde yanıt vermemizi sağlıyor.

Geleneksel enerji üretiminin ötesinde, enerji sisteminin giderek daha karmaşık hale gelmesine paralel olarak esneklik kabiliyetlerimizi güçlendirmeyi sürdürüyoruz. Üretimin sistem ihtiyaçlarına yanıt verme kabiliyetini artırmak ve varlıklarımızın kullanımını optimize etmek amacıyla hibrit konfigürasyonlar ve enerji depolama çözümleri geliştiriyoruz. 2022 yılından bu yana mevcut üretim sahalarımızda yaklaşık 90 MW güneş enerjisi tabanlı hibrit kapasiteyi devreye aldık. Raporlanan kurulu güç tabanına ilave olan bu yatırımlar, mevcut altyapı ve şebeke bağlantılarının daha verimli kullanılması sayesinde ilave yenilenebilir elektrik üretimi sağlıyor. Portföyümüz genelinde yeni hibrit proje fırsatlarını değerlendirmeye devam ediyoruz. Buna paralel olarak, Türkiye’nin gelişen düzenleyici çerçevesiyle uyumlu şekilde, 500 MW rüzgar kapasitesi ve 500 MWh batarya depolama kapasitesini kapsayan depolama bağlantılı ön lisanslar aracılığıyla ölçeklenebilir bir enerji depolama portföyü oluşturuyoruz. Bu çalışmalar, Bandırma Enerji Üssü’nde yer alan 2 MW / 4 MWh batarya enerji depolama sistemimiz gibi operasyonel deneyim ve öğrenme sağlayan uygulamalarla destekleniyor. Kurulumu ve ilk devreye alma testleri 2025 yılının başında tamamlanan bu tesis, Türkiye’de kabul işlemleri tamamlanan ilk büyük ölçekli batarya sistemlerinden biri olma özelliğini taşıyor. Bu girişimler, enerji depolama ve hibrit operasyonları alanındaki pratik uygulama yetkinliğimizi geliştirirken, esnekliğin giderek daha fazla ekonomik değer kazanan bir piyasa özelliği haline geldiği bir ortamda Enerjisa Üretim’i ortaya çıkacak değer yaratma fırsatlarından yararlanabilecek şekilde konumlandırıyor.

Entegre platform yapımız, gelişmiş operasyonel, dijital ve ticari kabiliyetlerle de destekleniyor. Elektrik piyasalarının yenilenebilir enerji üretimindeki değişkenlik, dengeleme koşulları ve talep değişkenliği tarafından giderek daha fazla şekillendirildiği günümüzde, operasyonel optimizasyon ve piyasa koşullarına hızlı uyum sağlama kabiliyeti daha kritik hale geliyor.

Enerjisa Commodities aracılığıyla 2025 yılında toplam yaklaşık 110 TWh elektrik ticaret hacmine ulaştık. Bunun Türkiye’deki yaklaşık 32 TWh’lik kısmı, Türkiye elektrik piyasasındaki vadeli işlem sözleşmelerinin yaklaşık üçte birine karşılık geliyor.* Elektrik, doğal gaz, karbon ve risk yönetimi alanlarındaki yetkinliklerimizi güçlendirirken; gelişmekte olan karbon piyasalarında uzmanlık kazanıyor, 18 ülkede aktif ticari varlık gösteriyor ve elektrik, doğal gaz ve çevresel ürünlerde yaklaşık 30 ülkeye uzanan ticaret ağımızla sınır ötesi elektrik ve doğal gaz ticareti gerçekleştiriyoruz. Böylece müşterilerimizin karbon düzenlemelerine uyum ve izlenebilirlik gereksinimlerini destekliyoruz. Buna paralel olarak Senkron Digital; kestirimci bakım, gerçek zamanlı izleme, operasyonel analitik ve altyapı dayanıklılığı çözümleriyle hem kendi varlıklarımızı hem de üçüncü taraf varlıklarını destekliyor. Böylece operasyonel, dijital ve ticari karar alma süreçlerini entegre ederek hızla değişen piyasa koşullarını daha etkin yönetme kabiliyetimizi güçlendiriyor.

Aynı zamanda portföyümüzü; dijital altyapılar, sanayide elektrifikasyon ve sürekli, güvenilir ve düşük karbonlu elektrik tedariki gerektiren yapay zeka destekli faaliyetlerle birlikte değişen elektrik talebi yapısına yanıt verecek şekilde konumlandırıyoruz. Bu dönüşüm, enerji sisteminin genelinde esnekliğin, operasyonel güvenilirliğin ve çeşitlendirilmiş enerji üretim kabiliyetinin stratejik önemini daha da artırıyor.

Sürdürülebilirlik yaklaşımımız; stratejimize, yönetişim yapımıza ve finansman yaklaşımımıza tamamen entegre durumda. Faaliyetlerimizi temel uluslararası çerçevelerle uyumlu şekilde yürütüyor; Tufanbeyli Adil Geçiş Yol Haritası kapsamında, iş gücünün yeni beceriler kazanmasını, bölgesel ekonomik çeşitliliği ve kadınların enerji dönüşümüne katılımını destekleyen EBRD teknik destek programıyla güçlendirilen çalışmaları, İklim Geçiş Planımızın 2040 net sıfır yol haritasıyla uyumlu olarak Tufanbeyli Enerji Üssü’nün planlı dönüşümü kapsamında hayata geçiriyoruz. Böylece çevresel ve sosyal unsurları yatırım ve operasyonel karar alma süreçlerimize doğrudan entegre ediyoruz. Sonuç olarak, karbonsuzlaşmayı, sistem güvenilirliğini ve sosyal etkiyi dengeli biçimde ele alan yapılandırılmış bir geçiş yol haritası oluşturuyoruz.

Biyoçeşitlilik unsurlarını proje tasarımına ve operasyonlarımıza entegre ediyoruz. Bu kapsamda, Akköy Rüzgar Enerjisi Santrali’nde gerçek zamanlı yaban hayatı izleme verilerine dayalı gerektiğinde türbin durdurma protokollerini uyguluyor, işletmedeki tüm YEKA-2 sahalarında inşaat sonrası yaban hayatı ölüm vakalarını izliyor, ayrıca Muğla ve Balkaya projelerinde kültürel miras alanları ile ekolojik açıdan hassas bölgelerden kaçınmak amacıyla türbin konumlarını ve proje yerleşim planlarını proaktif şekilde revize ediyoruz.

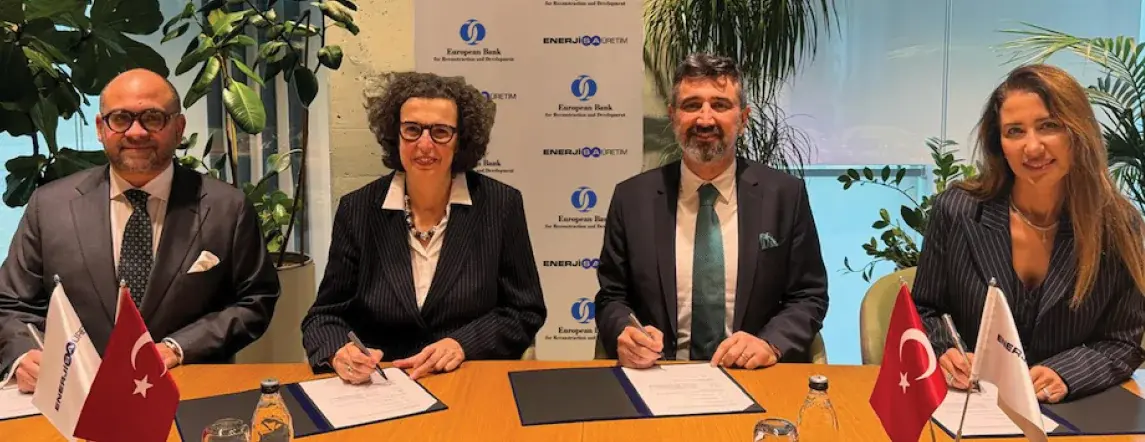
Buna paralel olarak, sürdürülebilir finansman araçları ve yenilenebilir enerji varlıkları temelli finansman yapıları, uzun vadeli büyüme portföyümüzü ve enerji dönüşümü yatırımlarımızı destekliyor. 2024 yılında, YEKA-2 kapsamındaki 750 MW rüzgar projeleri için J.P. Morgan liderliğindeki, DFC, HSBC, KfW IPEX-Bank, DEG, Proparco ve Akbank’ın yer aldığı konsorsiyumla yaklaşık 1 milyar ABD doları tutarında Yeşil Kredi anlaşması imzaladık. Bunu, 2025 yılında EBRD tarafından sağlanan 200 milyon ABD doları tutarındaki finansman paketi izledi. Türkiye’de bir YEKA rüzgar projesine sağlanan ilk EBRD finansmanı olan bu kaynak, Muğla’da 250 MW yeni kara tipi rüzgar kapasitesinin geliştirilmesini destekliyor. Projenin yılda yaklaşık 630 GWh yenilenebilir elektrik üretmesi ve yaklaşık 393 bin ton CO₂ emisyonunu önlemesi bekleniyor.**

Bu yaklaşım; finansal stratejimiz, disiplinli enerji dönüşümü uygulamalarımız ve uzun vadeli sürdürülebilirlik hedeflerimiz arasındaki bağı güçlendirirken, gelişen düzenleyici çerçeve ve paydaş beklentileriyle uyumumuzu da koruyor.

Çeşitlendirilmiş, giderek daha fazla yenilenebilir kaynaklara dayanan, esnek ve teknoloji destekli enerji üretim platformumuz ile bunu destekleyen gelişmiş operasyonel, ticari ve dijital kabiliyetlerimiz sayesinde daha güvenilir, daha esnek ve daha düşük karbonlu bir enerji sistemine katkı sağlıyoruz. Küresel enerji dönüşümünün dinamiklerini ve Türkiye’nin gelişen piyasa koşullarını disiplinli yatırımlara, çeşitlendirilmiş portföy yönetimine ve hedef odaklı esneklik çözümlerine dönüştürerek, piyasa dalgalanmaları karşısındaki finansal dayanıklılığımızı güçlendirirken enerji sisteminin uzun vadeli dönüşümünü de destekliyoruz.

Piyasa dalgalanmaları, düzenleyici dönüşüm ve teknolojik değişimin belirleyici olduğu bir ortamda rekabet avantajı; giderek daha fazla disiplinli sermaye tahsisi, değişen koşullara uyum sağlama yeteneği, uygulama kabiliyeti ve entegre portföyler genelinde büyük ölçekte optimizasyon yapabilme becerisiyle şekilleniyor. Enerjisa Üretim, ölçeği, esnekliği ve entegre faaliyet modeli sayesinde bu alanların her birinde değer yaratacak güçlü bir konuma sahip.

* Enerjisa Üretim’in Türkiye vadeli işlem sözleşmeleri piyasasına ilişkin iç tahminine dayanmaktadır.
** Enerji ve Tabii Kaynaklar Bakanlığının güneş ve rüzgar için yayımladığı Türkiye Ulusal Elektrik Şebekesi Birleşik Marj Emisyon Faktörü’ne (0,6242 tCO2 /MWh) dayanmaktadır.

Image

2025 ENTEGRE FAALİYET RAPORU