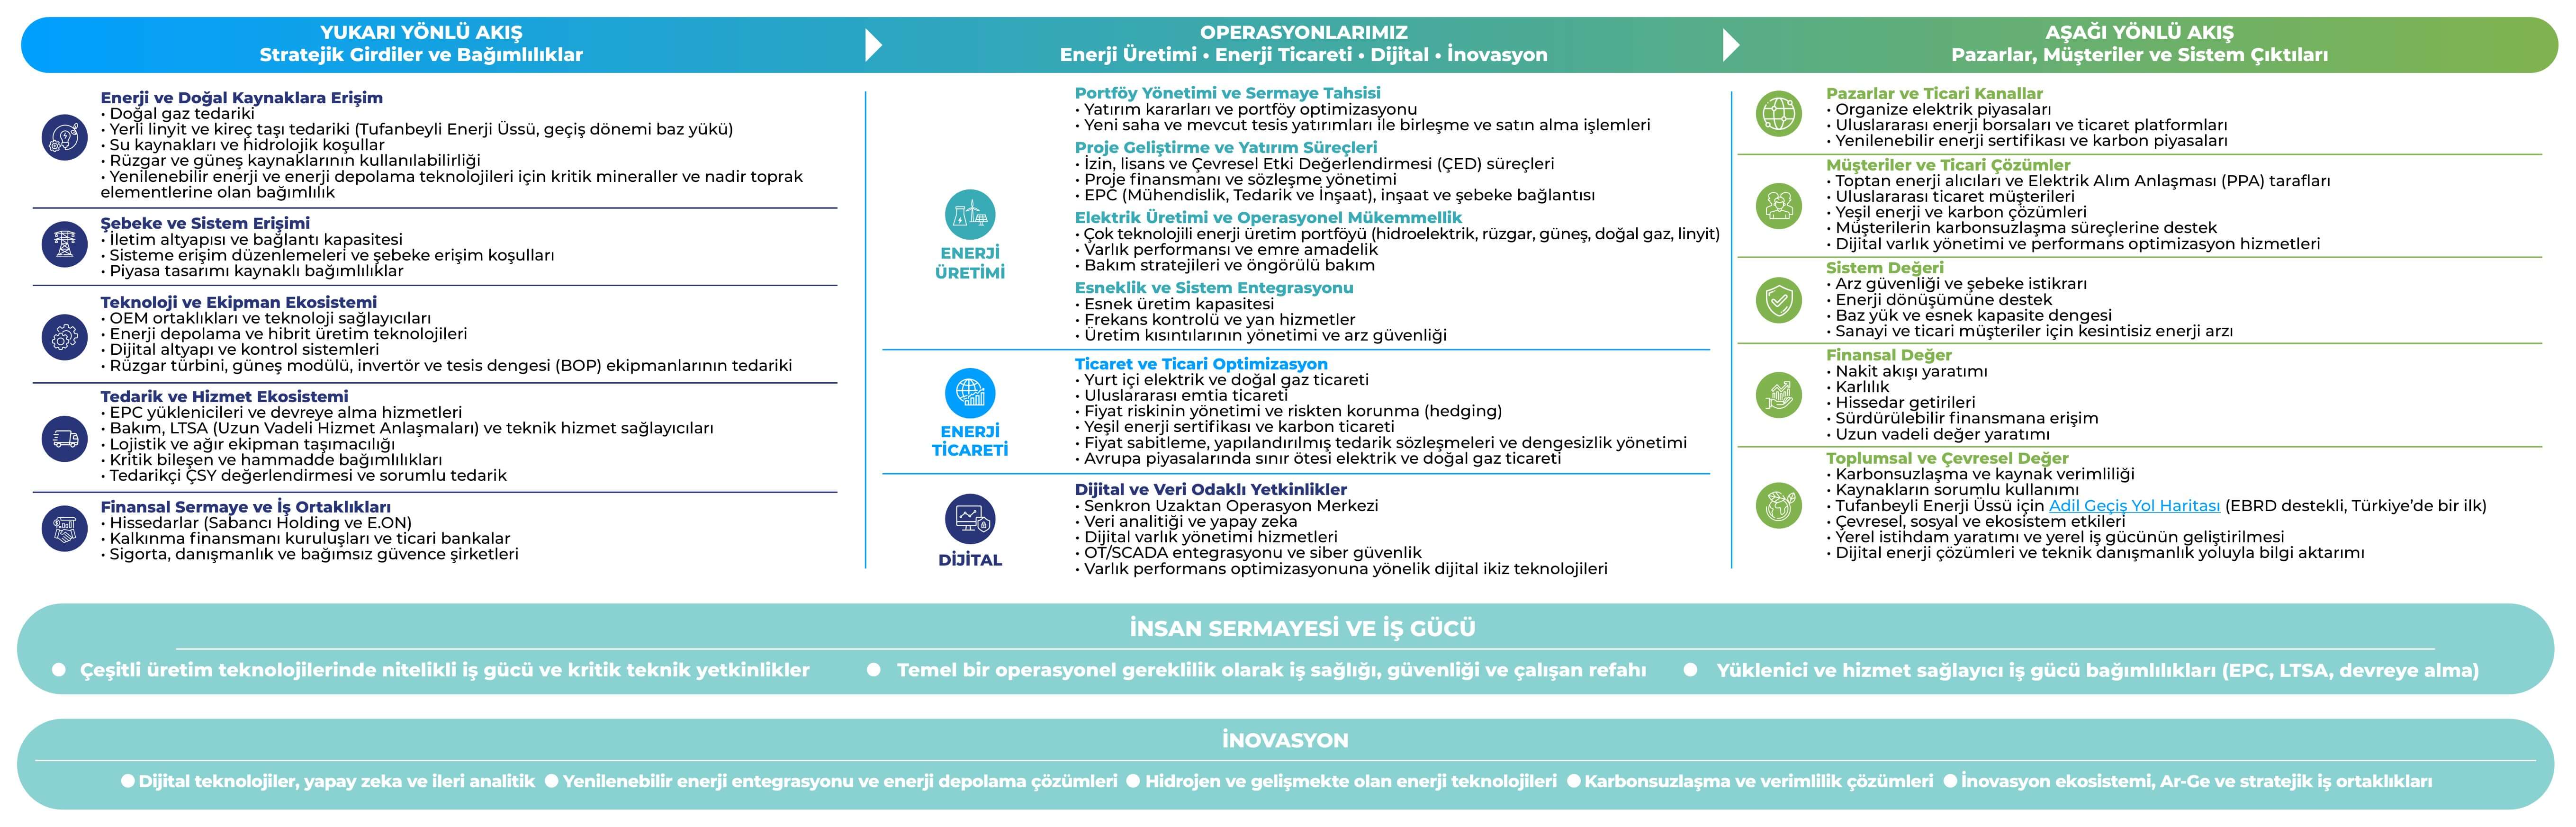
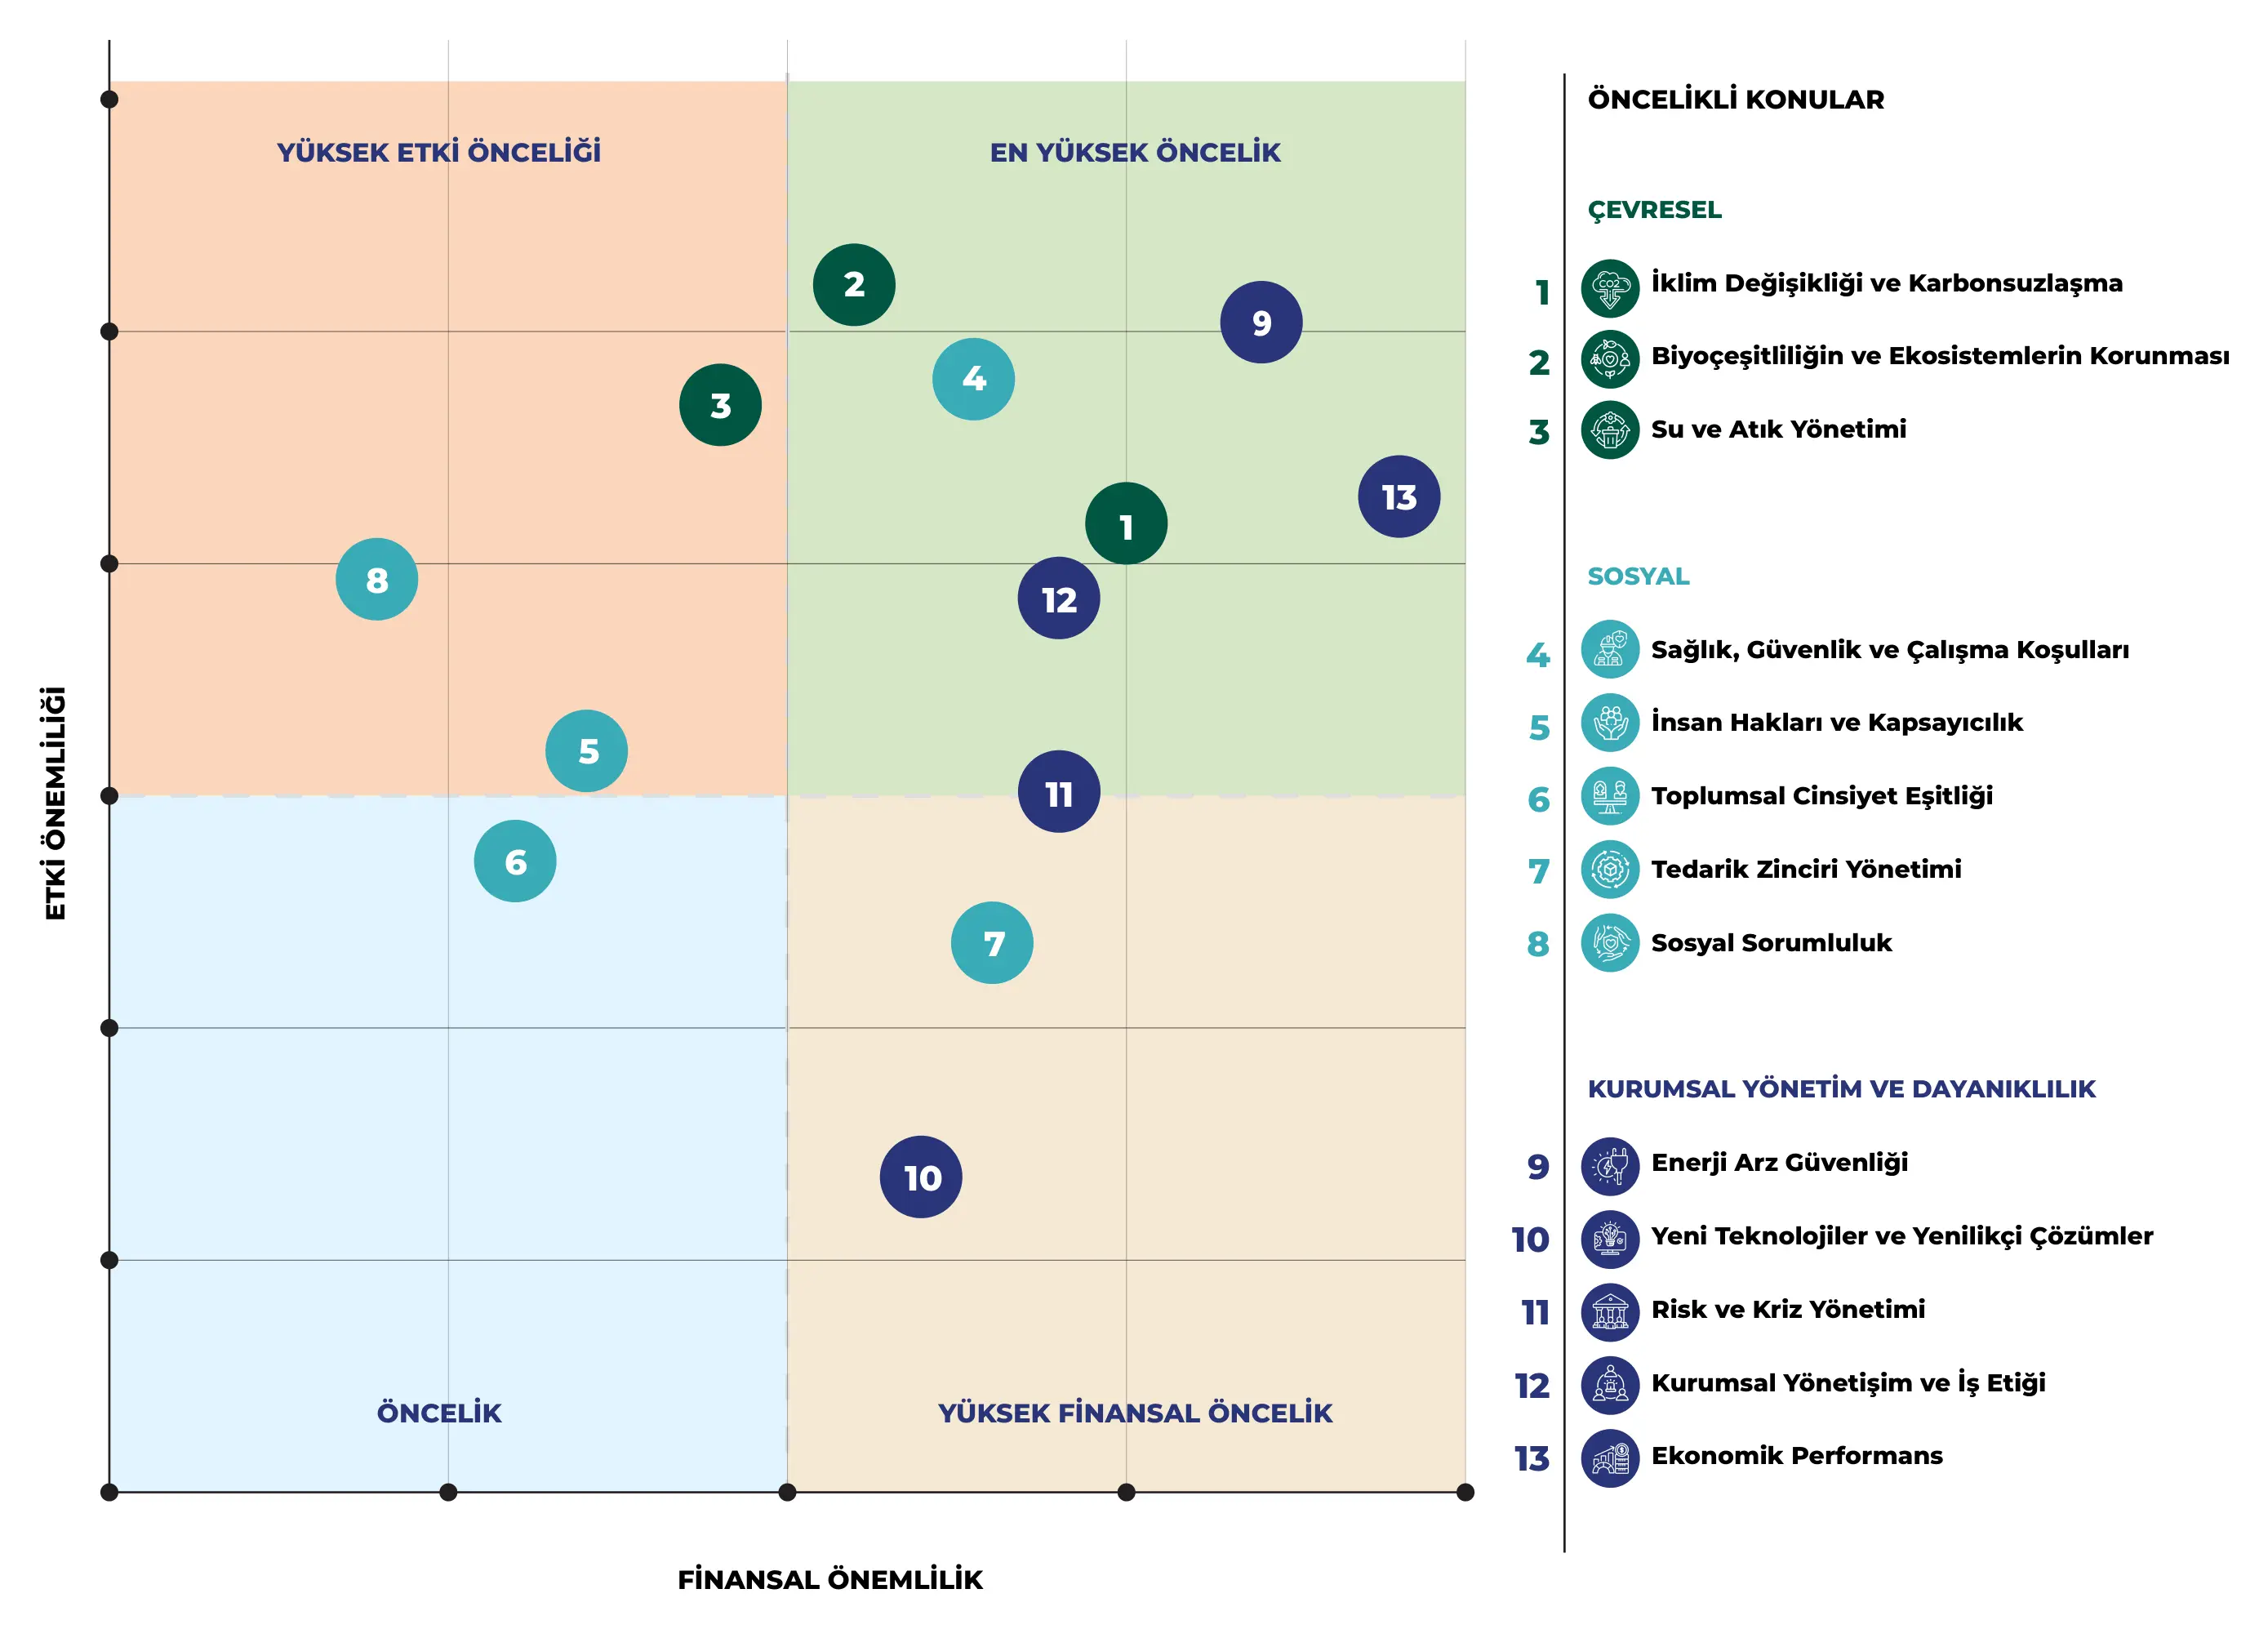
Değerlendirmede, ESRS ile uyumlu tutarlı bir metodoloji kullanılarak etki önemliliği (içeriden dışarıya) ile finansal önemlilik (dışarıdan içeriye) birlikte ele alındı. Sürdürülebilirlik konuları, bu iki değerlendirmeden herhangi birinde veya her ikisinde belirlenen eşik değeri aştığında önemli olarak sınıflandırıldı. 2025 değerlendirmesinde ayrıca, azaltım önlemleri öncesindeki doğal etkiler ile bu önlemler sonrasında kalan etkileri birbirinden ayırmak amacıyla ayrı brüt ve net puanlamalar kullanıldı. Metodoloji, aşağıda özetlenen dört adımda uygulandı.
1. Adım: Sürdürülebilirlik Evreninin Oluşturulması
İlk adımda, küresel eğilimler, düzenleyici gelişmeler, sektörel dinamikler, paydaş beklentileri ve uluslararası raporlama çerçeveleri gözden geçirilerek potansiyel sürdürülebilirlik konularını içeren kapsamlı bir sürdürülebilirlik evreni oluşturuldu.
Bu kapsamda aşağıdaki kaynaklar dikkate alındı:
ESRS Çifte Önemlilik Uygulama Rehberi
IFRS S1 ve IFRS S2 Sürdürülebilirlikle İlgili Finansal Açıklama Standartları
Elektrik üretim sektörüne yönelik Sürdürülebilirlik Muhasebesi Standartları Kurulu (SASB) Standartları
Dünya Ekonomik Forumu Küresel Riskler Raporu
TCFD (İklimle İlgili Finansal Açıklamalar Görev Gücü)
TNFD (Doğayla İlgili Finansal Açıklamalar Görev Gücü), LEAP yaklaşımı dahil
Bilim Temelli Hedefler Ağı (SBTN) rehberleri
Değerlendirmede ayrıca önceki çifte önemlilik değerlendirmelerinin sonuçları, yıl boyunca toplanan paydaş geri bildirimleri, yerel topluluklarla yürütülen etkileşim faaliyetleri, yatırımcı ve finansman sağlayıcıların beklentileri, sektördeki gelişmeler ve yükselen sürdürülebilirlik eğilimleri de dikkate alındı. 2025 güncellemesinde ise önceki değerlendirme döneminden bu yana yaşanan düzenleyici gelişmeler, değişen paydaş beklentileri, sektördeki dönüşüm dinamikleri ve iş önceliklerindeki değişiklikler de değerlendirmeye dahil edildi.
2. Adım: Etki, Risk ve Fırsatların Belirlenmesi
Belirlenen sürdürülebilirlik konuları, Avrupa sürdürülebilirlik raporlama beklentileriyle uyumu sağlamak amacıyla konuya özgü ESRS standartları ve açıklama gereklilikleriyle eşleştirildi. Değerlendirme, yalnızca konu bazında değil, etki, risk ve fırsatlar düzeyinde gerçekleştirildi. Belirlenen sürdürülebilirlik konuları, mevcut ve potansiyel etki, risk ve fırsatlara ayrıştırıldı; bunların her biri ayrı ayrı değerlendirildi ve puanlandı. Konu bazındaki önemlilik sonucu ise ilgili etki, risk ve fırsat (IRO) değerlendirmelerinin bir araya getirilen sonuçlarına göre belirlendi.
3. Adım: Paydaş Katılımı
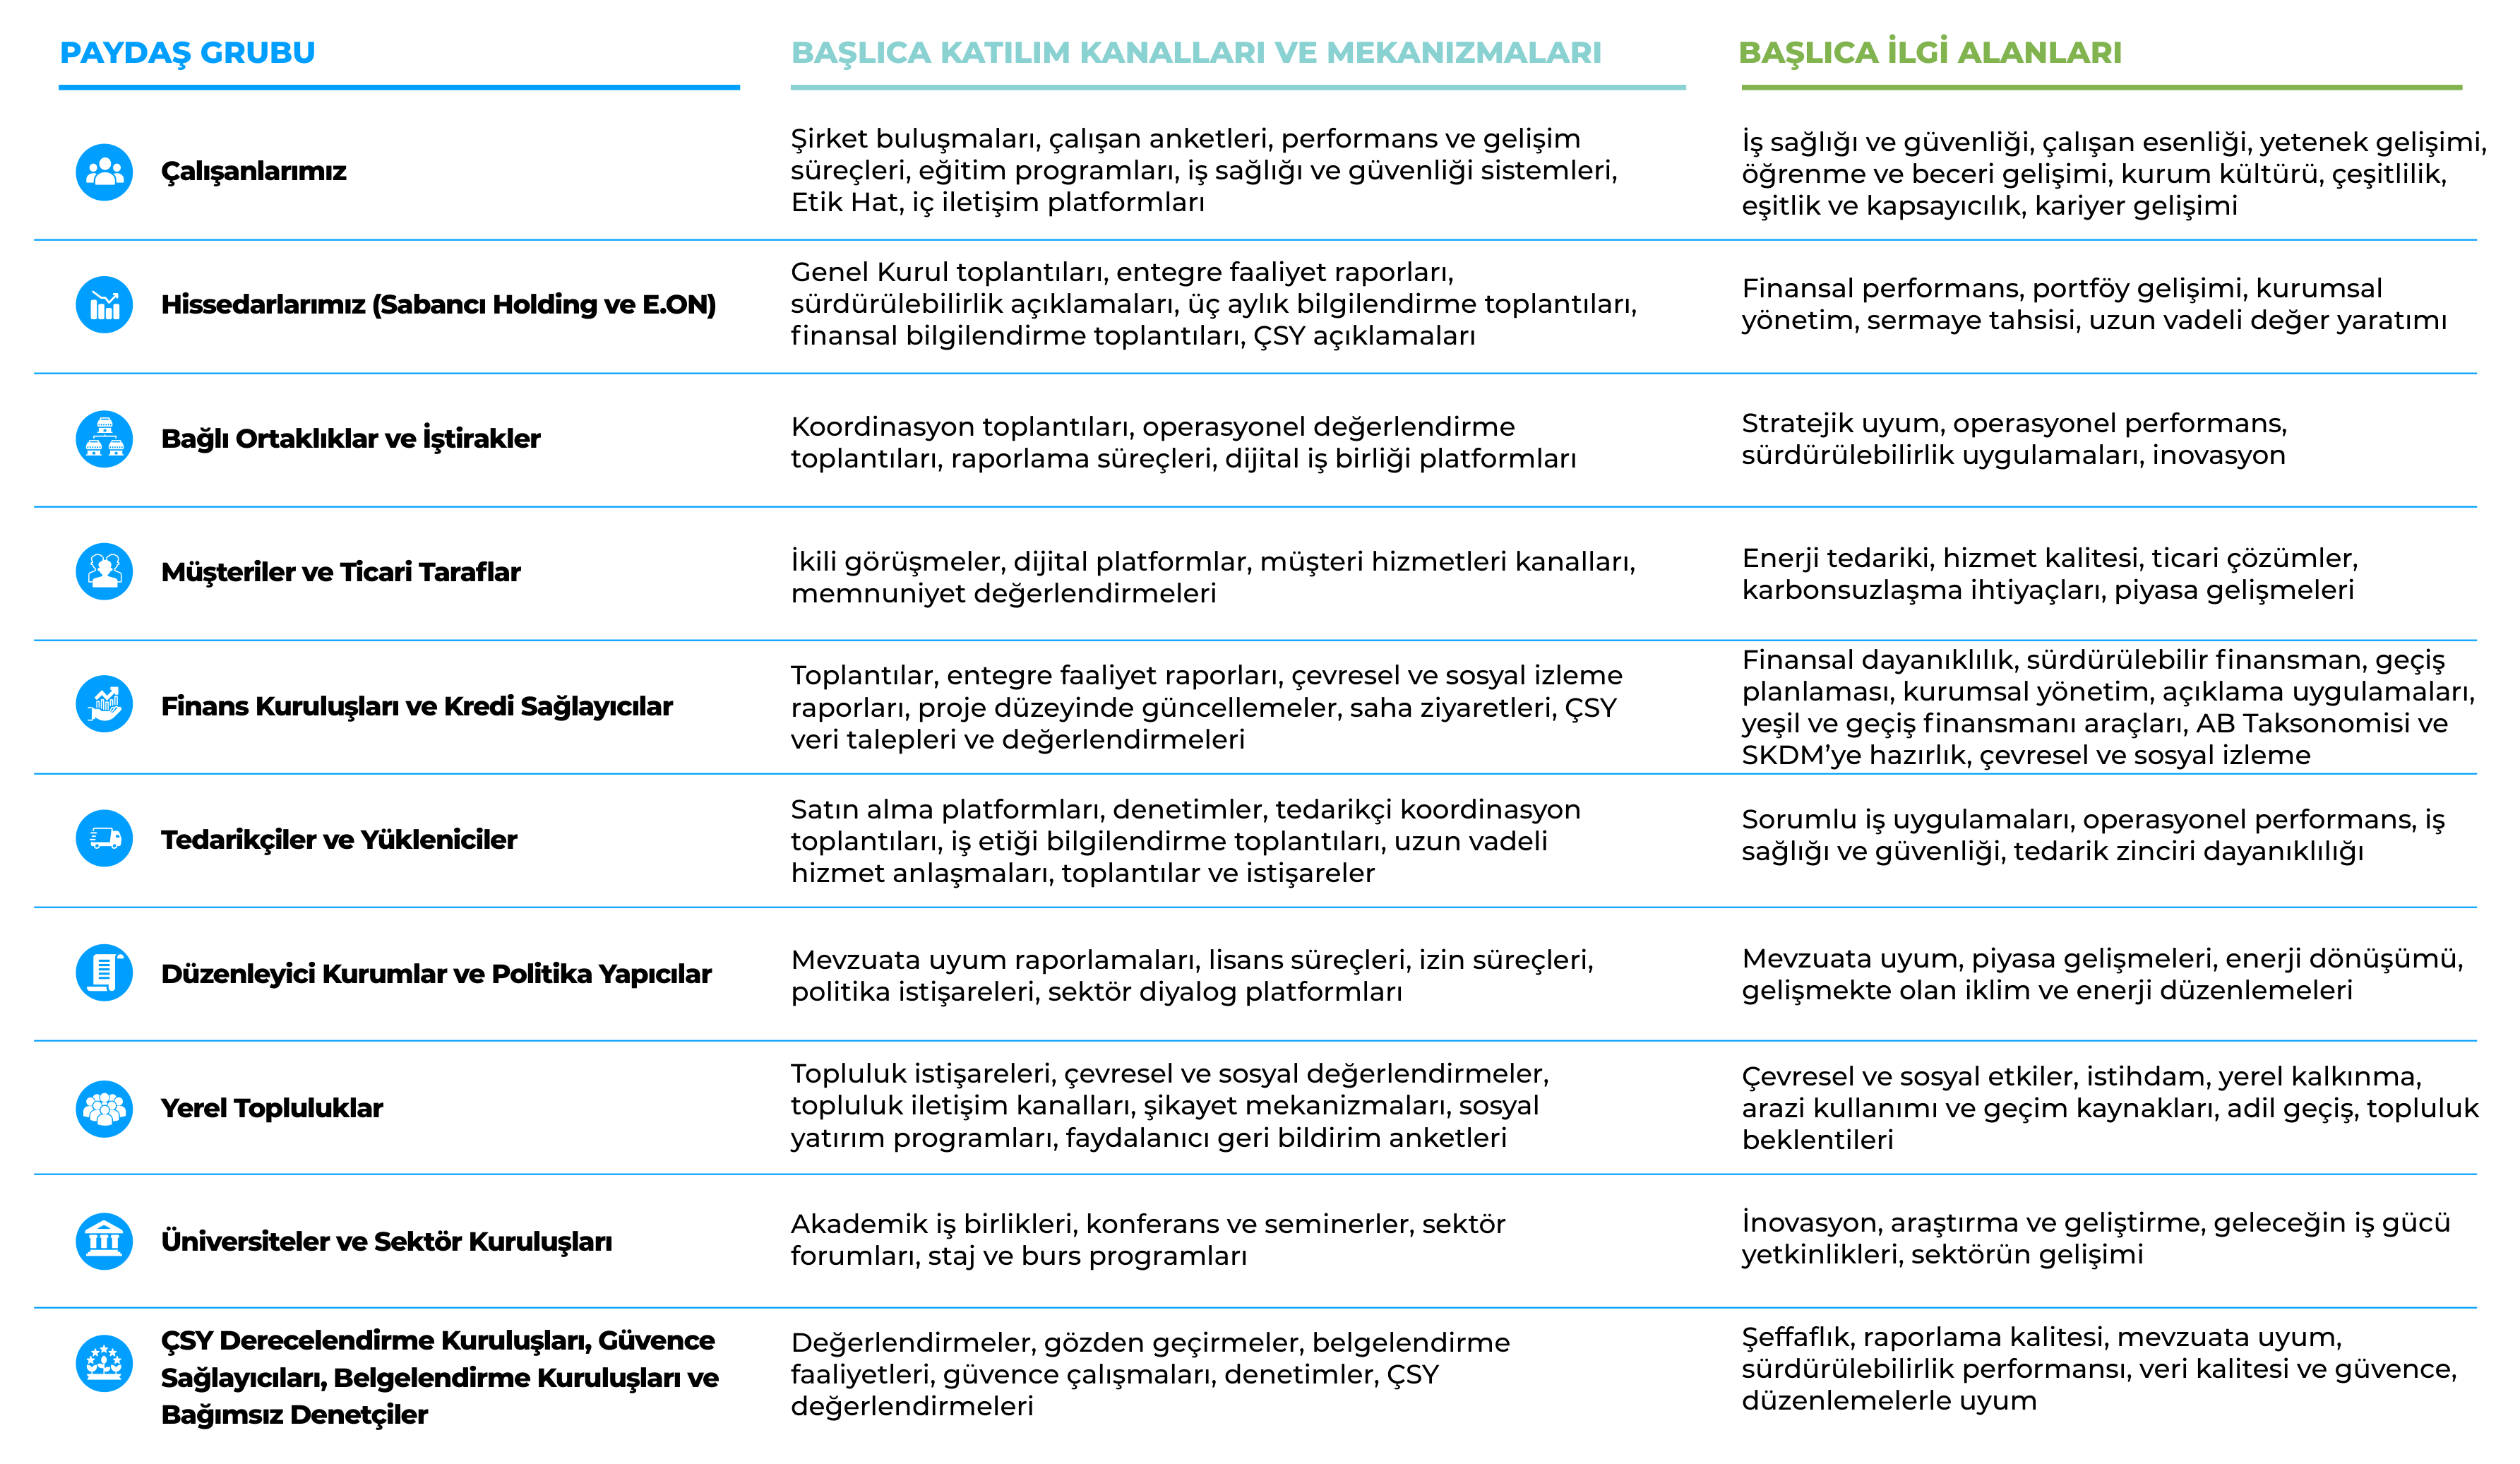
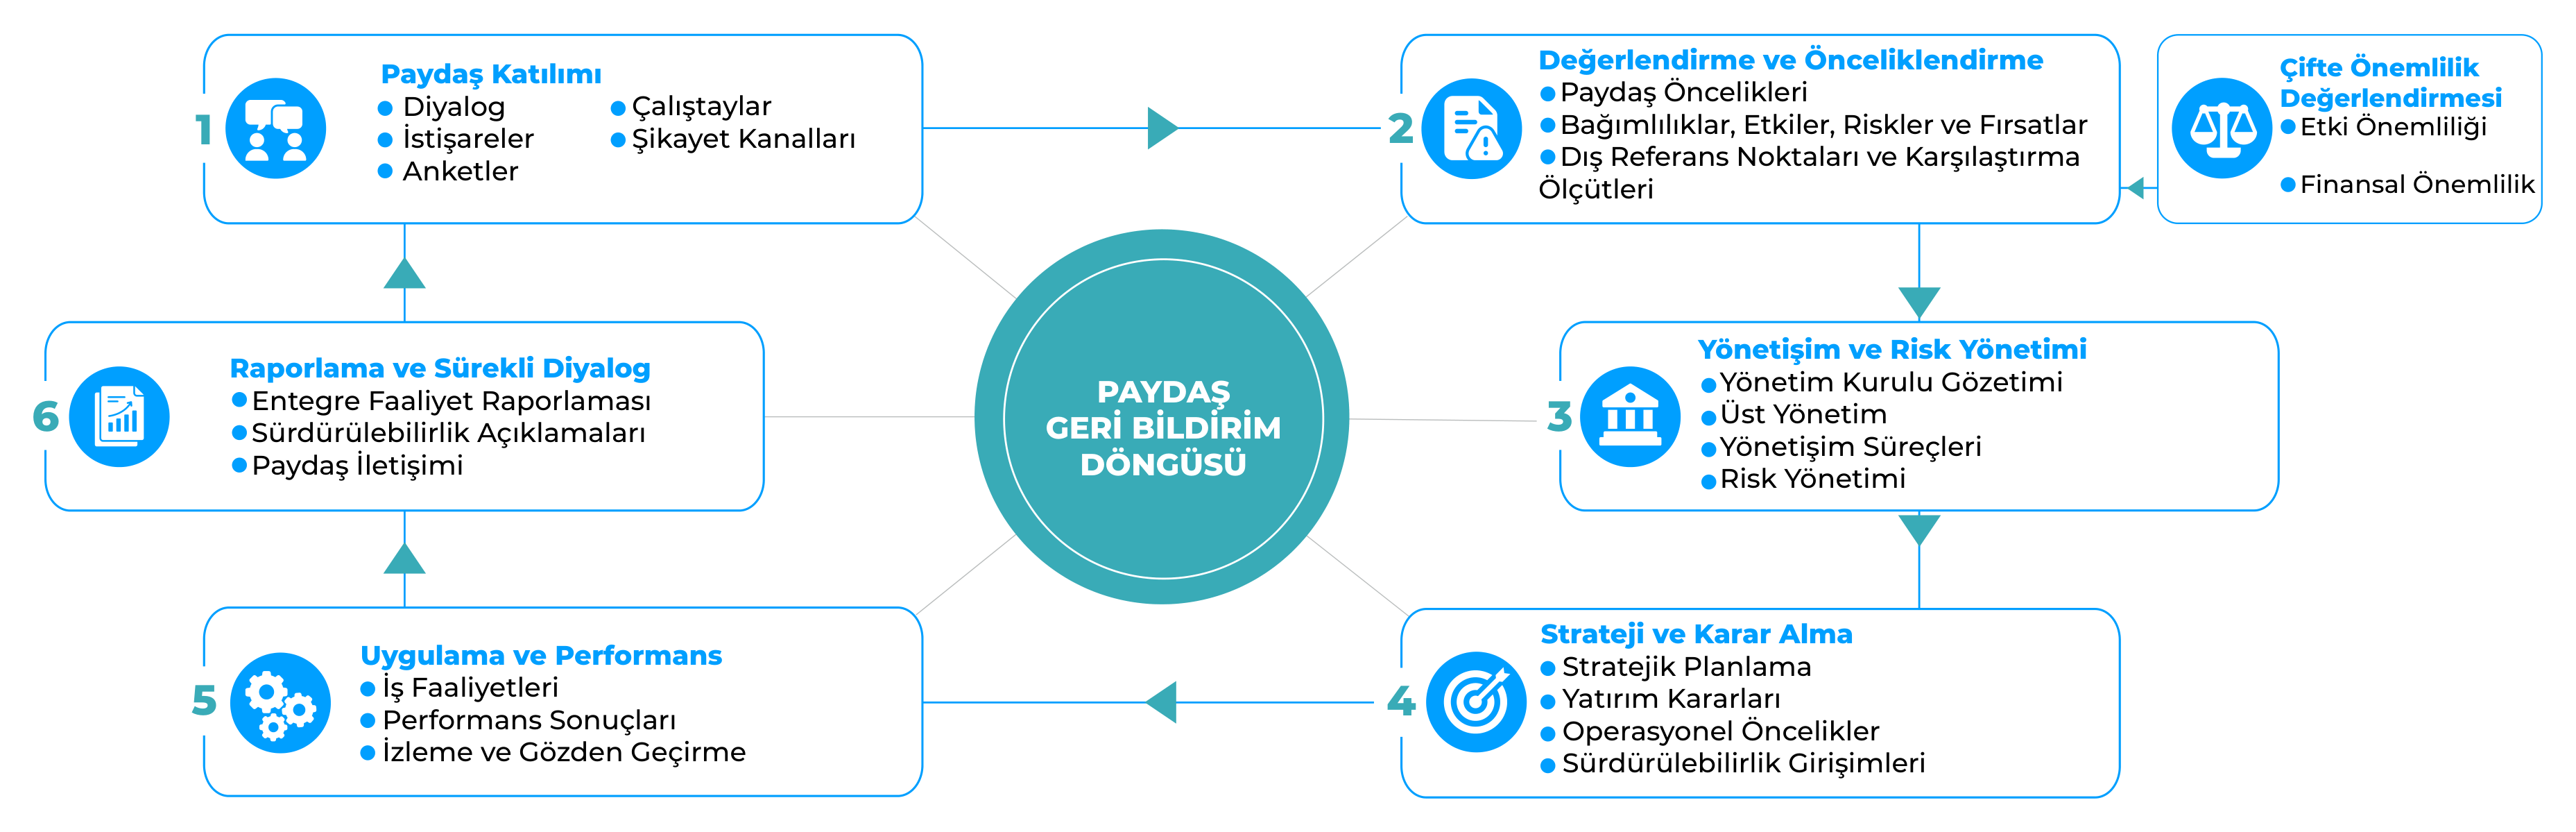
Paydaş katılımı, değerlendirme sürecimizin temel girdilerinden birini oluşturdu. Bu kapsamda, etkilenen paydaşlar ve entegre raporlamanın kullanıcıları da dahil olmak üzere geniş bir yelpazede iç ve dış paydaşların görüşleri alındı. Bu paydaşlar arasında çalışanlar, üst yönetim, hissedarlar, bağlı ortaklıklar, finansal kuruluşlar, müşteriler, tedarikçiler, yerel topluluklar ve akademi temsilcileri yer aldı.
Paydaş geri bildirimleri, anketler ve yıl boyunca sürdürülen etkileşim mekanizmaları aracılığıyla toplandı ve önceden belirlenen puanlama metodolojisi kullanılarak değerlendirmeye dahil edildi. Bu görüşler, iç değerlendirmeler, düzenleyici gelişmeler, sektörel eğilimler ve iş öncelikleriyle birlikte ele alındı. Bu girdiler doğrultusunda, değer zincirimizin tamamını kapsayacak şekilde yukarı yönlü faaliyetler, kendi operasyonlarımız ve aşağı yönlü faaliyetlerdeki sürdürülebilirlikle ilgili etki, risk ve fırsatlar değerlendirildi.
4. Adım: Değerlendirme ve Puanlama
Belirlenen çevresel, sosyal ve yönetişimle ilgili etki, risk ve fırsatları değerlendirmek amacıyla, 35 departmandan yaklaşık 65 katılımcının yer aldığı fonksiyonlar arası bir değerlendirme çalıştayı gerçekleştirildi. Konunun uzmanları, değerlendirme sonuçlarını eksiksizlik, tutarlılık ve iş fonksiyonları arasındaki uyumu sağlamak amacıyla gözden geçirdi, sorguladı ve geliştirdi. Sonuçlar daha sonra uzman değerlendirmeleri ve üst yönetimin doğrulamasıyla uyumlu hale getirilerek yeniden gözden geçirildi.
Etki önemliliği, ESRS metodolojisi doğrultusunda değerlendirildi. Mevcut ve potansiyel olumlu ve olumsuz etkiler; etki düzeyi, kapsamı ve telafi edilemezliği esas alınarak değerlendirilirken, potansiyel etkiler için ayrıca gerçekleşme olasılığı da dikkate alındı. Finansal önemlilik ise sürdürülebilirlikle ilgili risk ve fırsatların gelirlerimiz, karlılığımız, nakit akışlarımız, finansmana erişimimiz, sermaye maliyetimiz, varlık ve yükümlülüklerimiz ile faaliyetlerimizin sürekliliği üzerindeki mevcut ve potansiyel etkileri değerlendirilerek belirlendi. Risk ve fırsatlar, mevcut risk azaltıcı önlemler ve yönetim uygulamaları dikkate alınarak etki büyüklüğü ve gerçekleşme olasılığına göre değerlendirildi.
Hem etki önemliliği hem de finansal önemlilik değerlendirmelerinde, değerlendirme süreci boyunca tutarlılığı sağlamak amacıyla önceden belirlenmiş puanlama ölçekleri ve karar eşikleri uygulandı. Bir veya birden fazla temel etki, risk ve fırsatın belirlenen etki önemliliği ve/ veya finansal önemlilik eşiğini aşması durumunda ilgili konu önemli olarak sınıflandırıldı. Sınırda kalan durumlar ise eksiksizlik, tutarlılık ve metodolojik sağlamlığı güvence altına almak amacıyla ilave uzman incelemesi, kalibrasyon ve üst yönetim doğrulamasına tabi tutuldu.
Değerlendirmede, sürdürülebilirlikle ilgili konuların zaman içinde hem etkilerimizi hem de finansal performansımızı nasıl etkileyebileceğini değerlendirmek amacıyla kısa vadeli (0-5 yıl), orta vadeli (5-10 yıl) ve uzun vadeli (10-30 yıl) zaman ufukları dikkate alındı. Bu zaman ufukları; varlık yaşam döngüleri, yatırım planlama dönemleri, düzenleyici gelişmeler ve uzun vadeli dönüşüm dinamikleri dahil olmak üzere enerji üretimi sektörünün özelliklerini yansıtıyor.*